 Bijdrage van
Bert
We removed a dose of accommodation so that financial and credit conditions would be more consistent with our ultimate objectives.
— Kevin Warsh, 16 september 2026
Bij zijn aantreden maakte de nieuwe Fed-voorzitter Kevin Warsh meteen duidelijk dat hij het helemaal anders ging doen. Beleggers en handelaren weten veel beter en preciezer wat er nodig is dan een comité van grijze mannen, en dus zou hij vaker zijn mond houden en luisteren naar de markt. Weg met forward guidance: niet langer met woorden de koersen proberen te sturen, maar luisteren naar wat ze te vertellen hebben.
Hij wilde een einde maken aan de “hall of mirrors” waar de Fed en de markt in zaten: beleggers kijken naar de Fed om hun verwachtingen te bepalen, terwijl de Fed vervolgens die verwachtingen gebruikt om de economie te beoordelen. Zo ontstaat een circulair informatiesysteem.
Het is een uitstekend idee. Als het erop aan kwam, was de obligatiemarkt altijd al de baas. Warsh erkent nu simpelweg de realiteit.
Maar dan moet je het wel doen.
Op woensdag 18 november stapte Fed-commissaris Chris Waller achter de microfoon op zakenzender CNBC. De inflatie loopt op, en dus moet de Fed agressiever zijn. Een jumbo hike van 50 bps in december of een verhoging van 25 bps met de belofte om in januari opnieuw 25 bps te verhogen.
Waller steekt op drie manieren een stok tussen de spaken. Ten eerste door tóch de verwachtingen van de markt te beïnvloeden. Ten tweede door feitelijk te pleiten voor het terugbrengen van forward guidance. En ten slotte door de inflatie via de achteruitkijkspiegel te beoordelen.
Het is niet de eerste keer, en hij is niet de enige. Tussen 10 en 19 november hebben negen verschillende Fed-functionarissen in toespraken en interviews gepleit voor extra verhogingen in december. Bloomberg had het over “a blitz of speeches and interviews” waarmee de Fed een renteverhoging in december vastlegde.
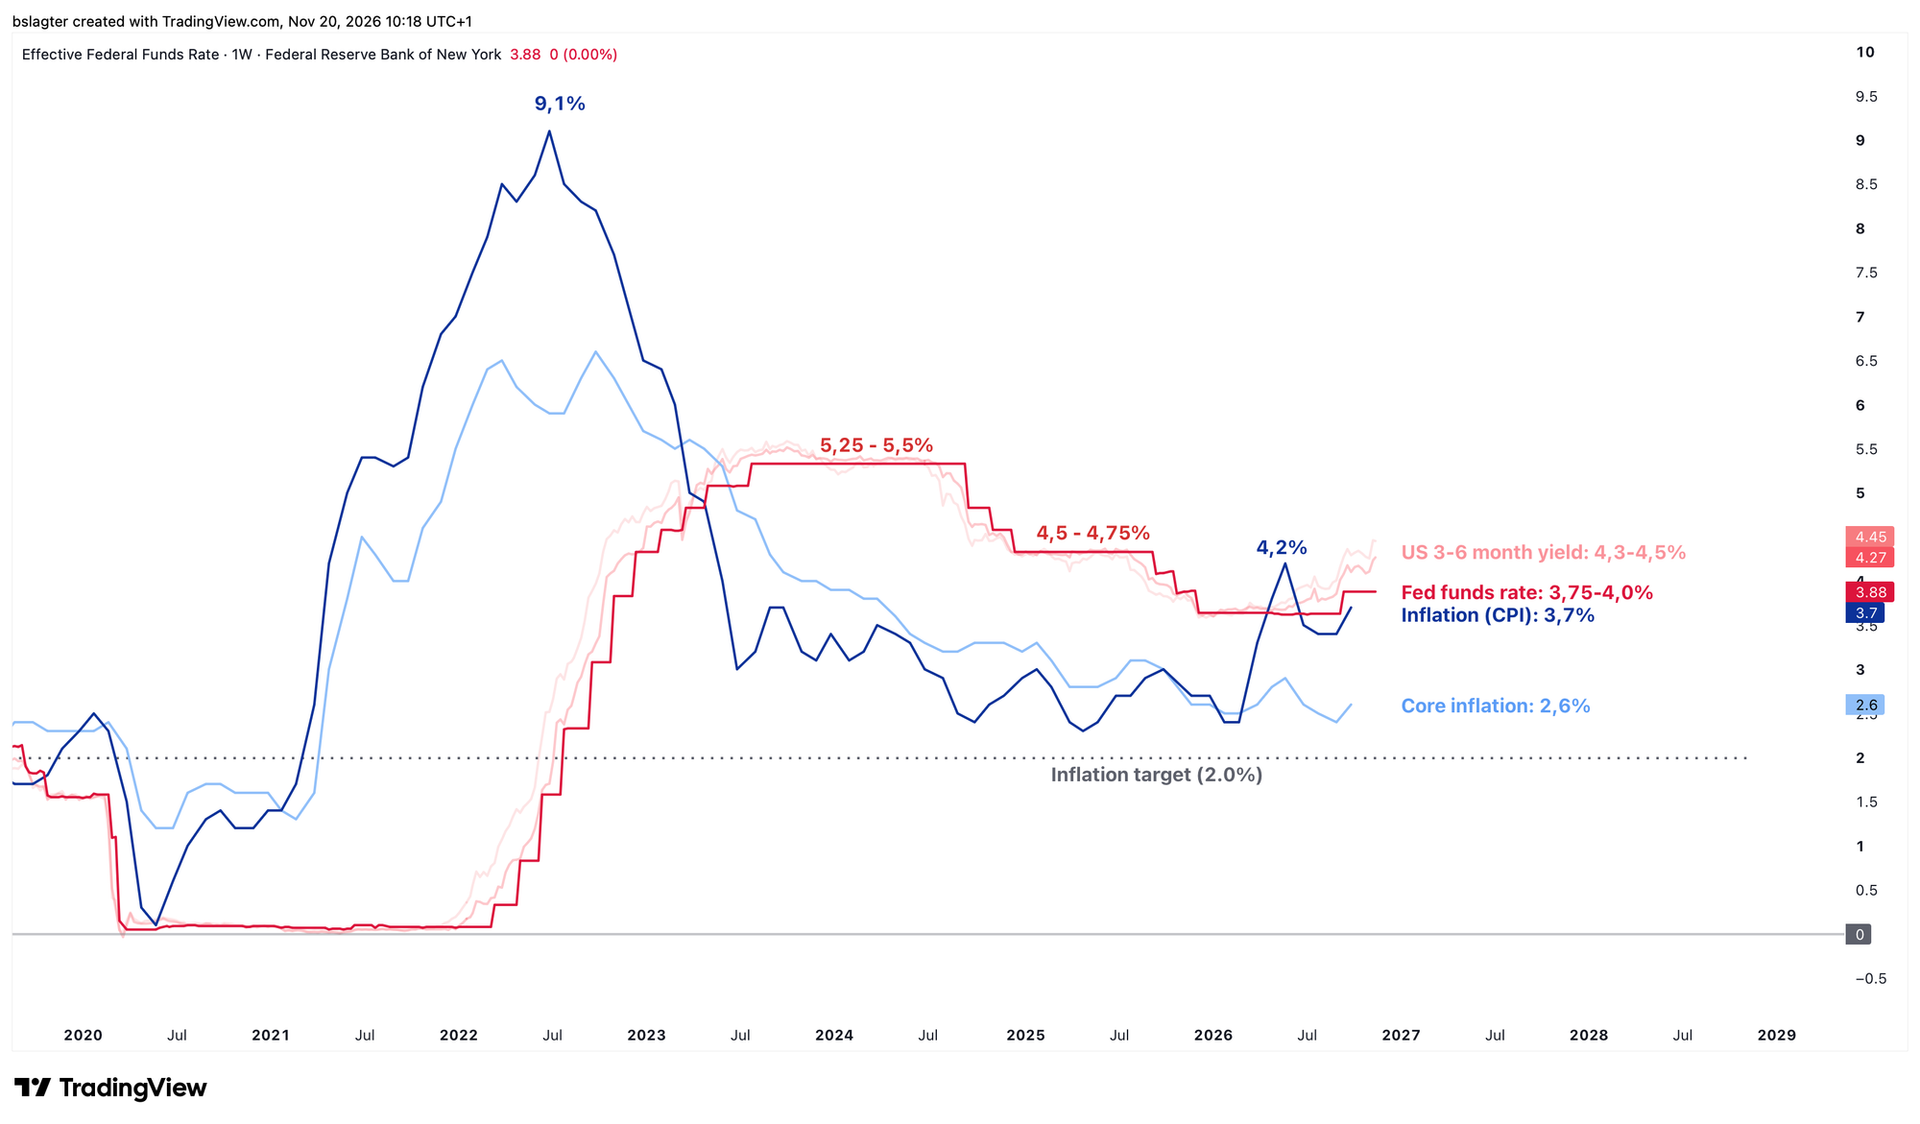
De grafiek hieronder toont mooi hoe de markt ‘ruimte maakt’ voor een verhoging van de beleidsrente door de 3- en 6-maandse rente alvast te laten oplopen.
De grote vraag is of de bankschroeven aandraaien nu de juiste zet is. Er is veel te zeggen voor terughoudendheid, om drie redenen.
Allereerst de gebruikte meetlat voor inflatie. CPI en PCE kijken achteruit, ze zien hoe duurdere energie, grondstoffen en chips na een lange reis de economie raken. Kijk je vooruit dan zie je dat de komende maanden veel van de prijsverhogingen uit de jaar-op-jaarcijfers vallen.
Het terugdraaien van importheffingen druppelt de komende tijd de cijfers binnen. In februari is het een jaar geleden dat de olieprijzen explodeerden door oorlog in Iran. En prijzen van geheugenchips zijn begonnen met dalen, sommige soorten zitten alweer 30% onder hun top.
Een tweede variabele is de staat van de economie. Volgens de Fed is de economie sterk en staat de arbeidsmarkt er uitstekend voor. Er zijn echter veel cijfers die op z’n minst reden geven om hier vraagtekens bij te zetten. Gemiddeld ziet het er misschien best aardig uit. Maar dat gemiddelde verhult dat flinke delen van de economie piepen en kraken.
Dan helpt het vooruitzicht van hogere rente bepaald niet. Hypotheken, bedrijfsleningen, creditcards en leningen voor auto’s worden meteen duurder. Het toch al broze vertrouwen van consumenten komt nog verder onder druk te staan.
Maar dat is toch precies de bedoeling van de Fed? De economie wat pijn toebrengen opdat de vraag afneemt en de inflatie daalt naar de doelstelling van 2%?
Dat klopt wel, maar dat kun je alleen straffeloos doen als de economie op volle toeren draait en de inflatie het gevolg is van oververhitting. Doe je dat als de economie het al moeilijk heeft, dan is de nevenschade fors.
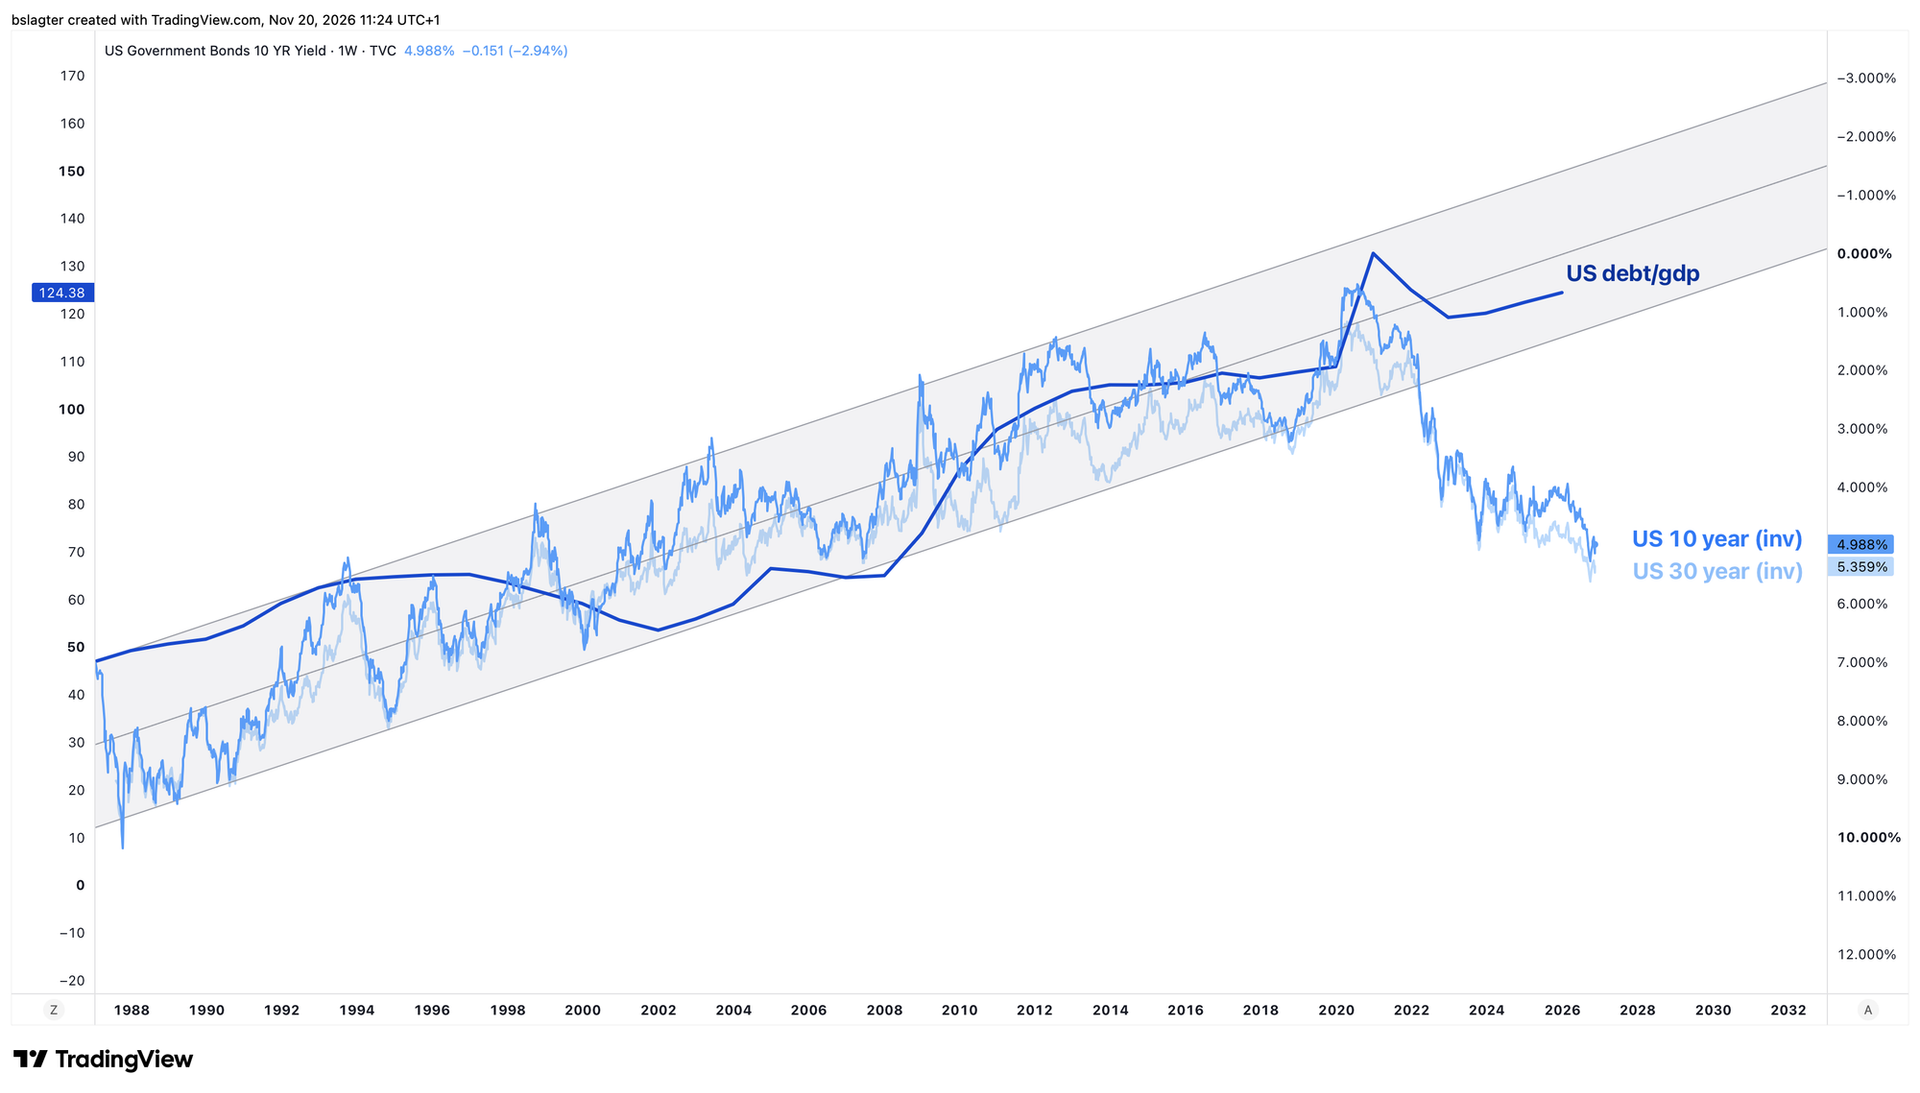
Een derde invalshoek is de vraag of een rente van 2% wel een realistisch doel is. We zitten in een ander regime dan de 40 jaar tussen 1980 en 2020. De slinger beweegt een andere kant op, naar minder globalisering, naar meer strategische autonomie op gebied van grondstoffen, energie en defensie. En dan komt AI ook nog beslag leggen op een deel van de productiecapaciteit. Misschien moeten we een tijdje een gemiddeld hogere inflatie accepteren.
De ‘AI trade’ hield de moed er de afgelopen jaren in. Eerst via de magnificent seven (Google, Amazon, Apple, Meta, Microsoft, Nvidia en Tesla) en later via de bedrijven die de AI-infrastructuur bouwden, waaronder de chipbedrijven.
We zijn in de loop van dit jaar aangekomen in de fase dat de biljoenen dollars aan plannen daadwerkelijk uitgevoerd moeten worden. En dan zie je de frictie en rommeligheid van de fysieke wereld. Vergunningen, stroomaansluitingen, bouwprojecten, protesten van omwonenden, opschalen van productie, afstemmen van vraag en aanbod.
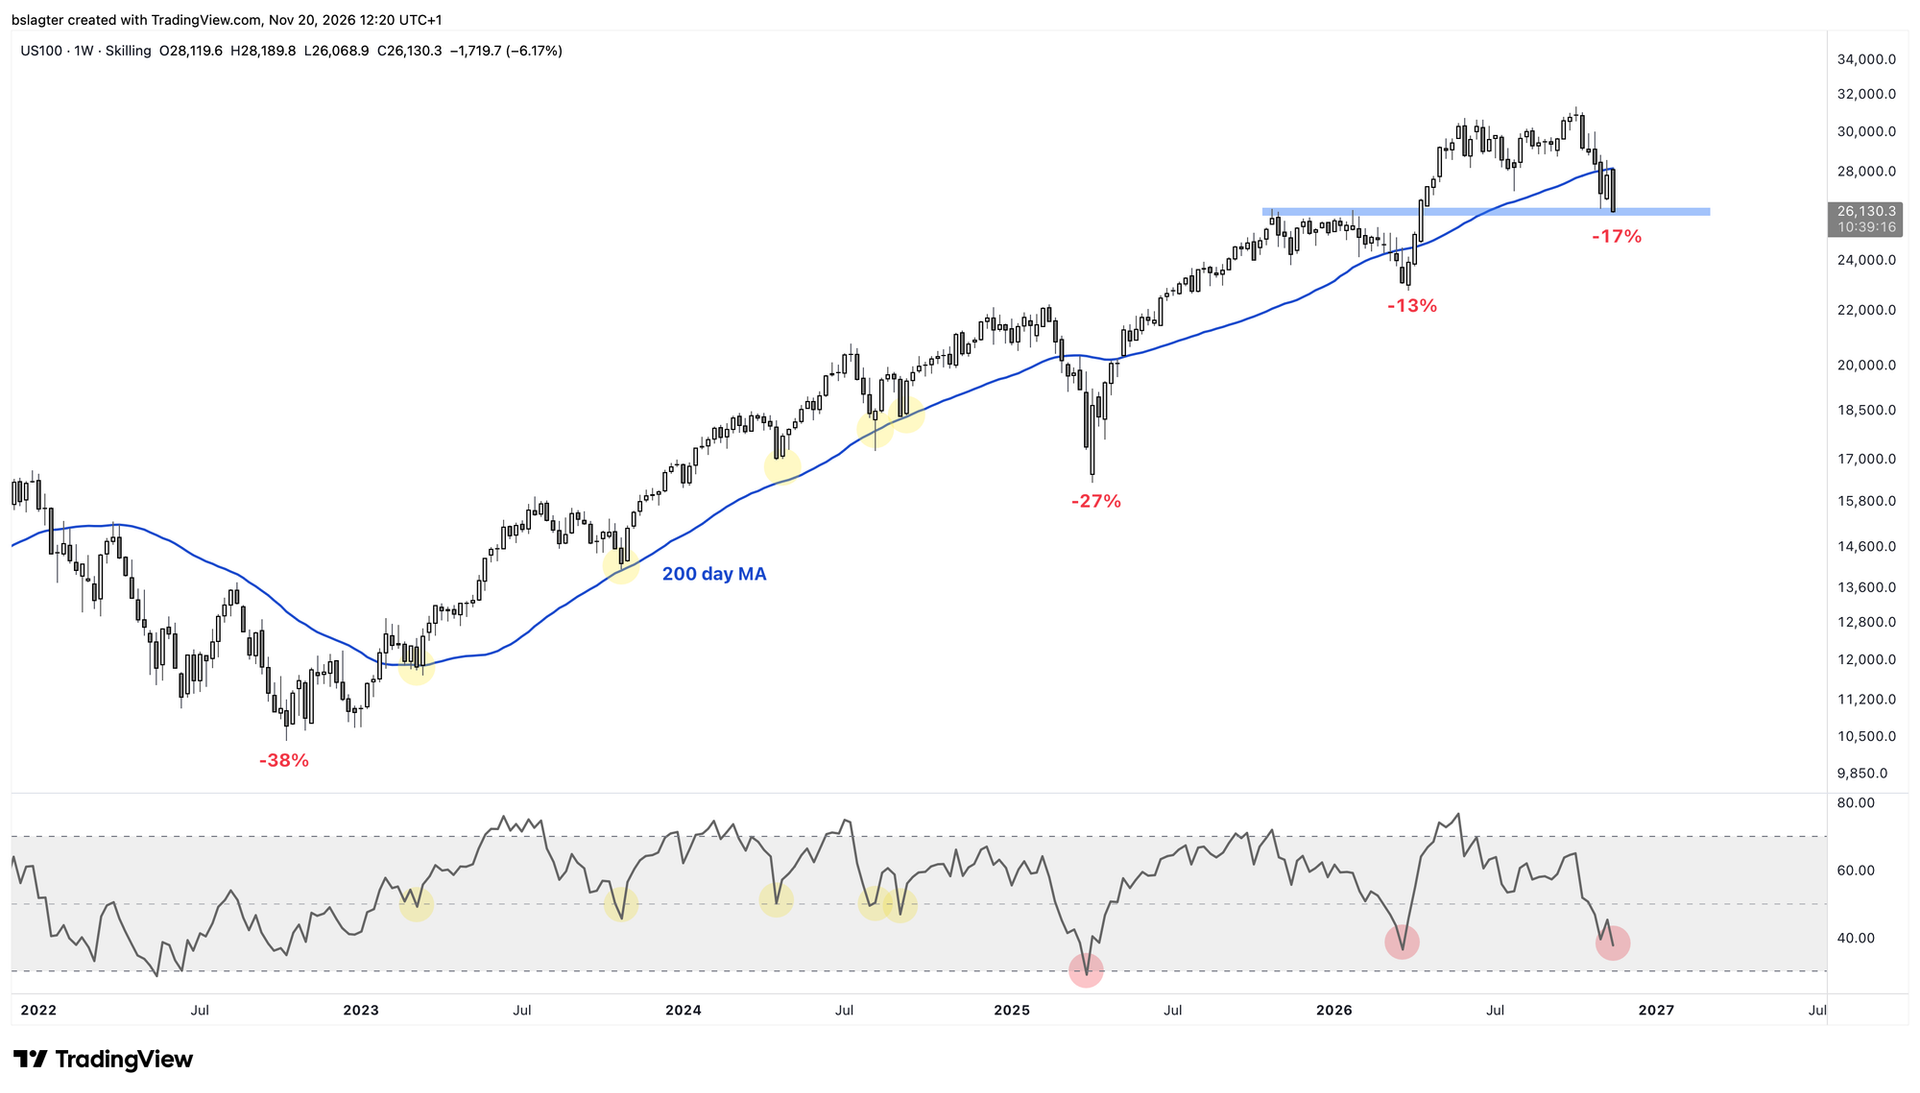
Al ruim een half jaar overheersen zorg en twijfel bij tech-beleggers. De Nasdaq 100 staat nu op het niveau van april 2026, januari 2026 en oktober 2025. Nvidia staat 40% onder z’n top en op het niveau van juni 2025, en het vierde kwartaal van 2024.
De waardering van tech-aandelen staat op het laagste punt sinds de coronacrisis, schreef The Kobeissi Letter.
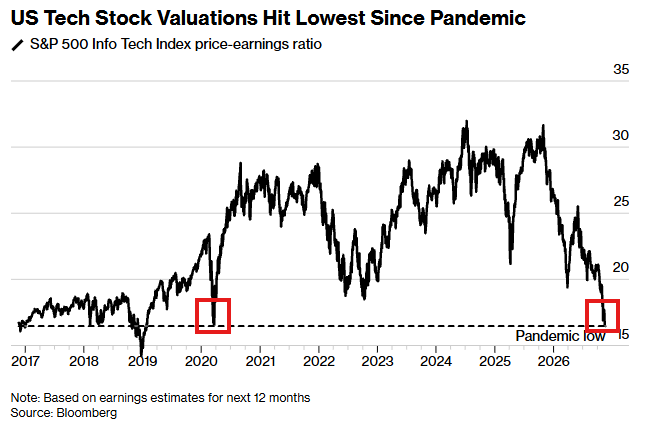
De grafiek hierboven toont de verhouding tussen de totale marktwaarde van de bedrijven in de S&P 500 Info Tech index, en de winst die ze de komende twaalf maanden verwachten te maken. Een lage P/E kan betekenen dat de aandelen goedkoop zijn, of dat de winst te hoog ingeschat is en later blijkt tegen te vallen.
De angst in de markt is dat het laatste het geval is. De bubbel is gebarsten, hoor je haast overal, inclusief bijpassende voorpagina van The Economist.
Laten we eens kijken of dit terecht is, en wat dit betekent voor aandelen, goud en bitcoin.