
De markt leek de ‘blauwe tsunami’ wel te kunnen waarderen. De Democraten verkregen met de tussentijdse verkiezingen meerderheid in Huis en Senaat. Ze veroverden vijf Republikeinse gouverneursposten, kamermeerderheden in acht staten, en verschillende andere machtige staatsfuncties zoals attorney general en secretary of state. De S&P 500 pakte woensdag bij de opening van de beurs meteen 1,5% winst, en bij tech-index Nasdaq 100 stond de teller in de loop van de Amerikaanse ochtend op plus 2,3%.
De verklaring was deels technisch en deels fundamenteel. Beleggers zouden hedges hebben gekocht tegen grote onregelmatigheden rond de verkiezingen, en die kwamen er niet. Het verkopen van die hedges levert koerswinst op. Ook zou een Democratische meerderheid voor meer rust en stabiliteit kunnen zorgen.
De opluchting was van korte duur. Donderdag kreeg een ander verhaal de overhand, namelijk dat de Democraten de opkomst van AI op allerlei manieren zouden willen tegenhouden. Een pauze in de ontwikkeling van nieuwe modellen, een verbod op superintelligentie, en grote beperkingen op het bouwen van datacenters.
In het eerste handelsuur klapte de Nasdaq 5,2% omlaag. Het dagresultaat van -6,4% is de grootste daling sinds de Coronacrisis in maart 2020.
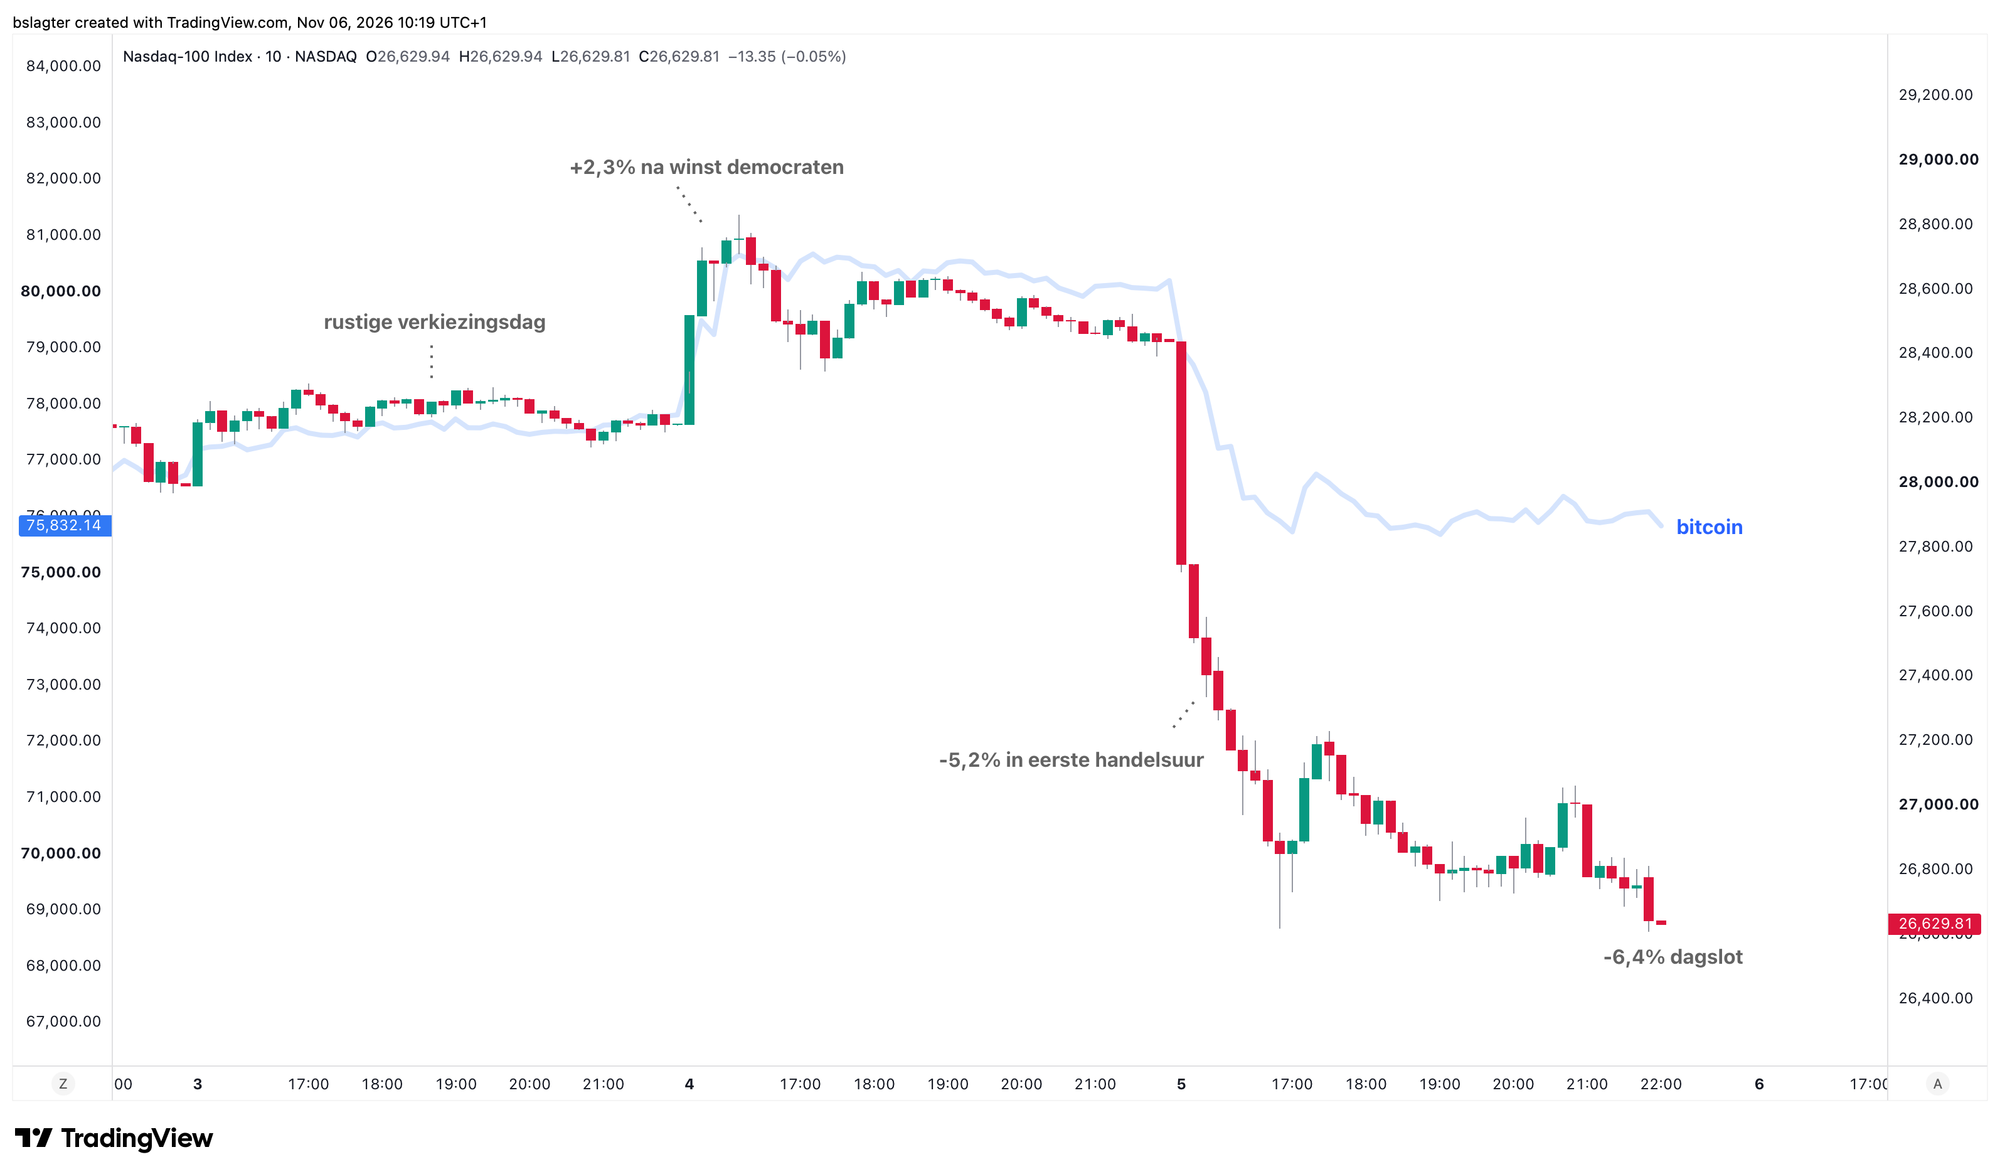
Bitcoin hield zich betrekkelijk sterk en sloot de dag op -5,5%. In de grafiek hierboven hebben we de koers van bitcoin in het blauw dunnetjes door de Nasdaq heen getekend, met de stijging op woensdag als gelijklegger. Het bevestigt dat het primair zorgen over AI zijn, en geen brede macro-economische of geopolitieke angst.
Today marks the second time in history the Nasdaq fell more than 5% and Bitcoin fell less than the Nasdaq.
— Alex Krüger (@krugermacro) November 5, 2026
The other time was on March 16, 2020.
Mar 16, 2020: QQQ -12.0%, BTC -10.6%
Nov 5, 2026: QQQ -6.4%, BTC -5.3%
De grote vraag is of dit een gezonde correctie is, of het begin van een diepe bearmarkt door instorten van veel van de aan AI-gerelateerde aandelen.
Als je de ontwikkeling van AI van dichtbij volgt, zie je de ene na de andere indrukwekkende doorbraak. Praktisch elk vakgebied kan ervan profiteren. Het is niet moeilijk voor te stellen dat huishoudens, bedrijven en overheden bereid zijn er flink voor te betalen.
Maar ook dan is te verwachten dat beurskoersen een hobbelige weg afleggen. Er zijn uiteenlopende manieren waarop adoptie en diffusie lang duren. Bouw van datacenters en productie van hardware kost veel tijd en geld. Veranderen van structuur, werkprocessen en cultuur in organisaties is niet makkelijk. Wetten en regels zijn niet voorbereid op agents. De kosten gaan voor de baten uit.
Sommige bedrijven zullen omvallen, zoals neoclouds die veel geleend hebben en hun bouwprojecten zien stranden. Andere bedrijven blijken een minder grote rol te spelen dan gedacht, zoals sommige infrastructuurbedrijven.
In de tien jaar tussen de introductie van ChatGPT in november 2022 en de eerste tekenen van volwassen gebruik van AI ergens in het begin van de jaren 30 zal nog regelmatig wat lucht moeten ontsnappen. Dit kan zo’n correctie zijn.
Die kan de vorm aannemen van een korte dip, zoals in april 2025 toen Trump de importheffingen introduceerde en in april 2026 toen Trump de oorlog in Iran begon. Een cyclische bearmarkt zou ook kunnen, zoals in 2022. Daarvoor zou er ook macro-economisch zwakte moeten ontstaan.
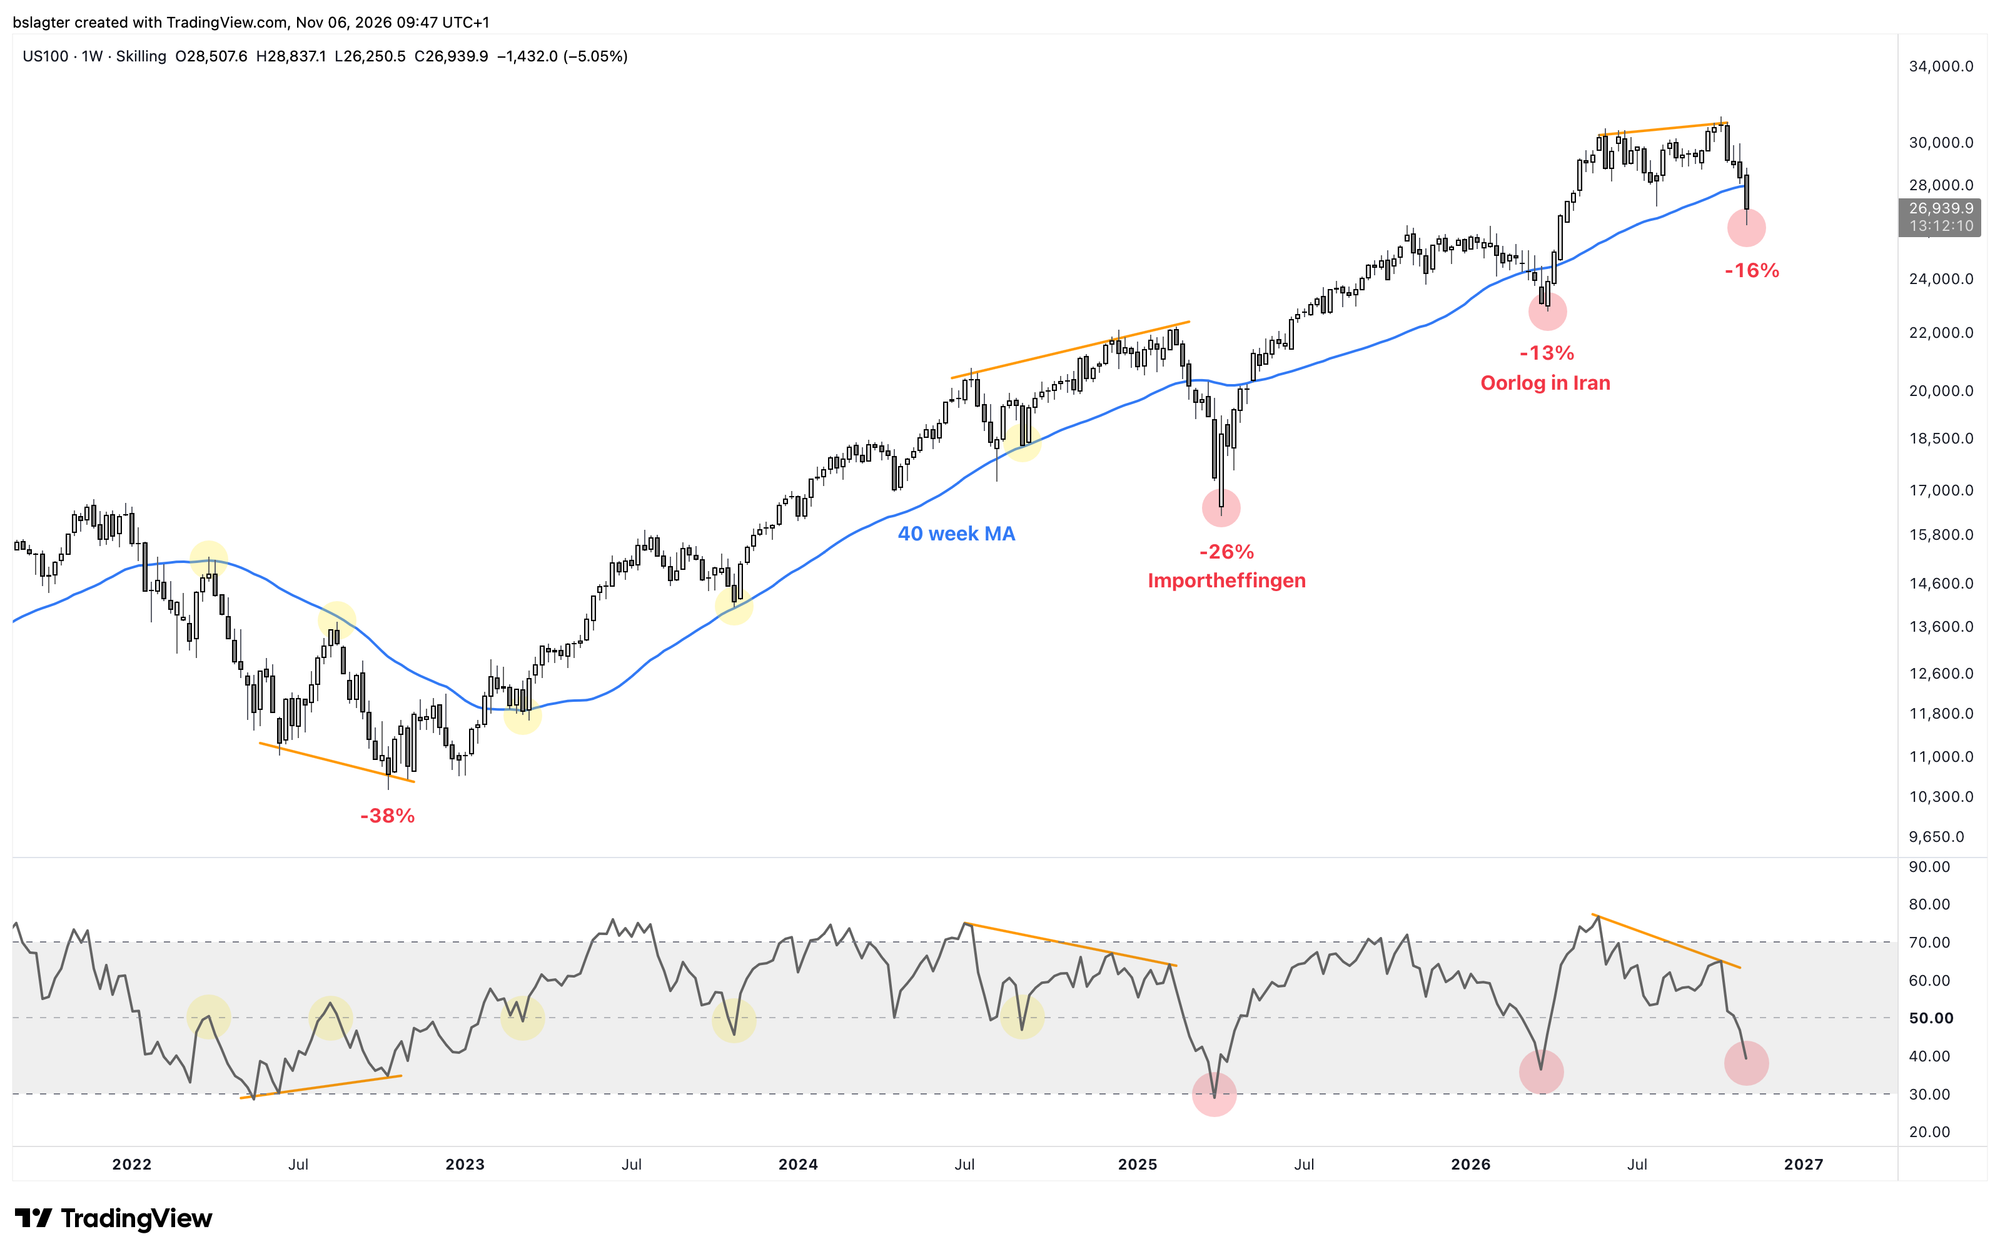
Maar wat is de kans dat dit niet zomaar een correctie is, maar het begin van een crisis zoals in 2000 en 2008? Een meerjarige diepe bearmarkt en diepe economische recessie?
Laten we eerst eens kijken naar de technologie zelf. Er zijn geen redenen om aan te nemen dat de reeks doorbraken hier stopt. Achter de schermen hebben de AI-huizen krachtige modellen, en bij een bepaald vaardigheidsniveau blijft men de modellen efficiënter maken.
Ook de Democraten zullen deze ontwikkeling niet (willen) stoppen. De geopolitieke en economische belangen zijn domweg te groot. China gaat door, en ook op andere continenten zijn labs met een inhaalslag bezig.
Er zal ongetwijfeld meer nadruk gelegd worden op veiligheid, alignment, guardrails, monitoring en verantwoordelijkheid. Maar dat is niets nieuws. Sterker nog, vanuit de labs zelf klonk de afgelopen tien jaar regelmatig de oproep tot matigen van de snelheid.
De vraag naar rekenkracht zal de komende jaren blijven groeien. Zeker als bouw van datacenters wordt geremd, zal de vraag veel groter zijn dan het aanbod. Dat is geen ramp, tekorten wakkeren creativiteit aan: kleinere, efficiëntere modellen en meer on-device inference bijvoorbeeld. Maar het lijkt ons onwaarschijnlijk dat we spoedig ongebruikte spook-datacenters hebben.
Dat klinkt geruststellend. Hoe zou je dan toch tot een scenario kunnen komen van een diepe bearmarkt?
Bijvoorbeeld door een spiraal van pessimisme over de investeringen en toezeggingen in het treintje van AI-huizen, hyperscalers/neoclouds, en infrastructuurbedrijven. Dat zou zich kunnen afspelen tegen een achtergrond van economische zwakte die de afgelopen tijd verborgen is gebleven door de AI-trade die alles optilde.
Op lange termijn is dat geen ramp. De ontwikkeling gaat door. Mensen en middelen uit faillissementen vinden hun weg wel naar de overblijvers. De Amerikaanse overheid zal wellicht Anthropic en/of OpenAI nationaliseren. Dat is prima te verkopen vanuit het idee dat dan niet alleen de lasten (risico’s en externaliteiten) maar ook de lusten (inkomsten) voor het volk zijn.
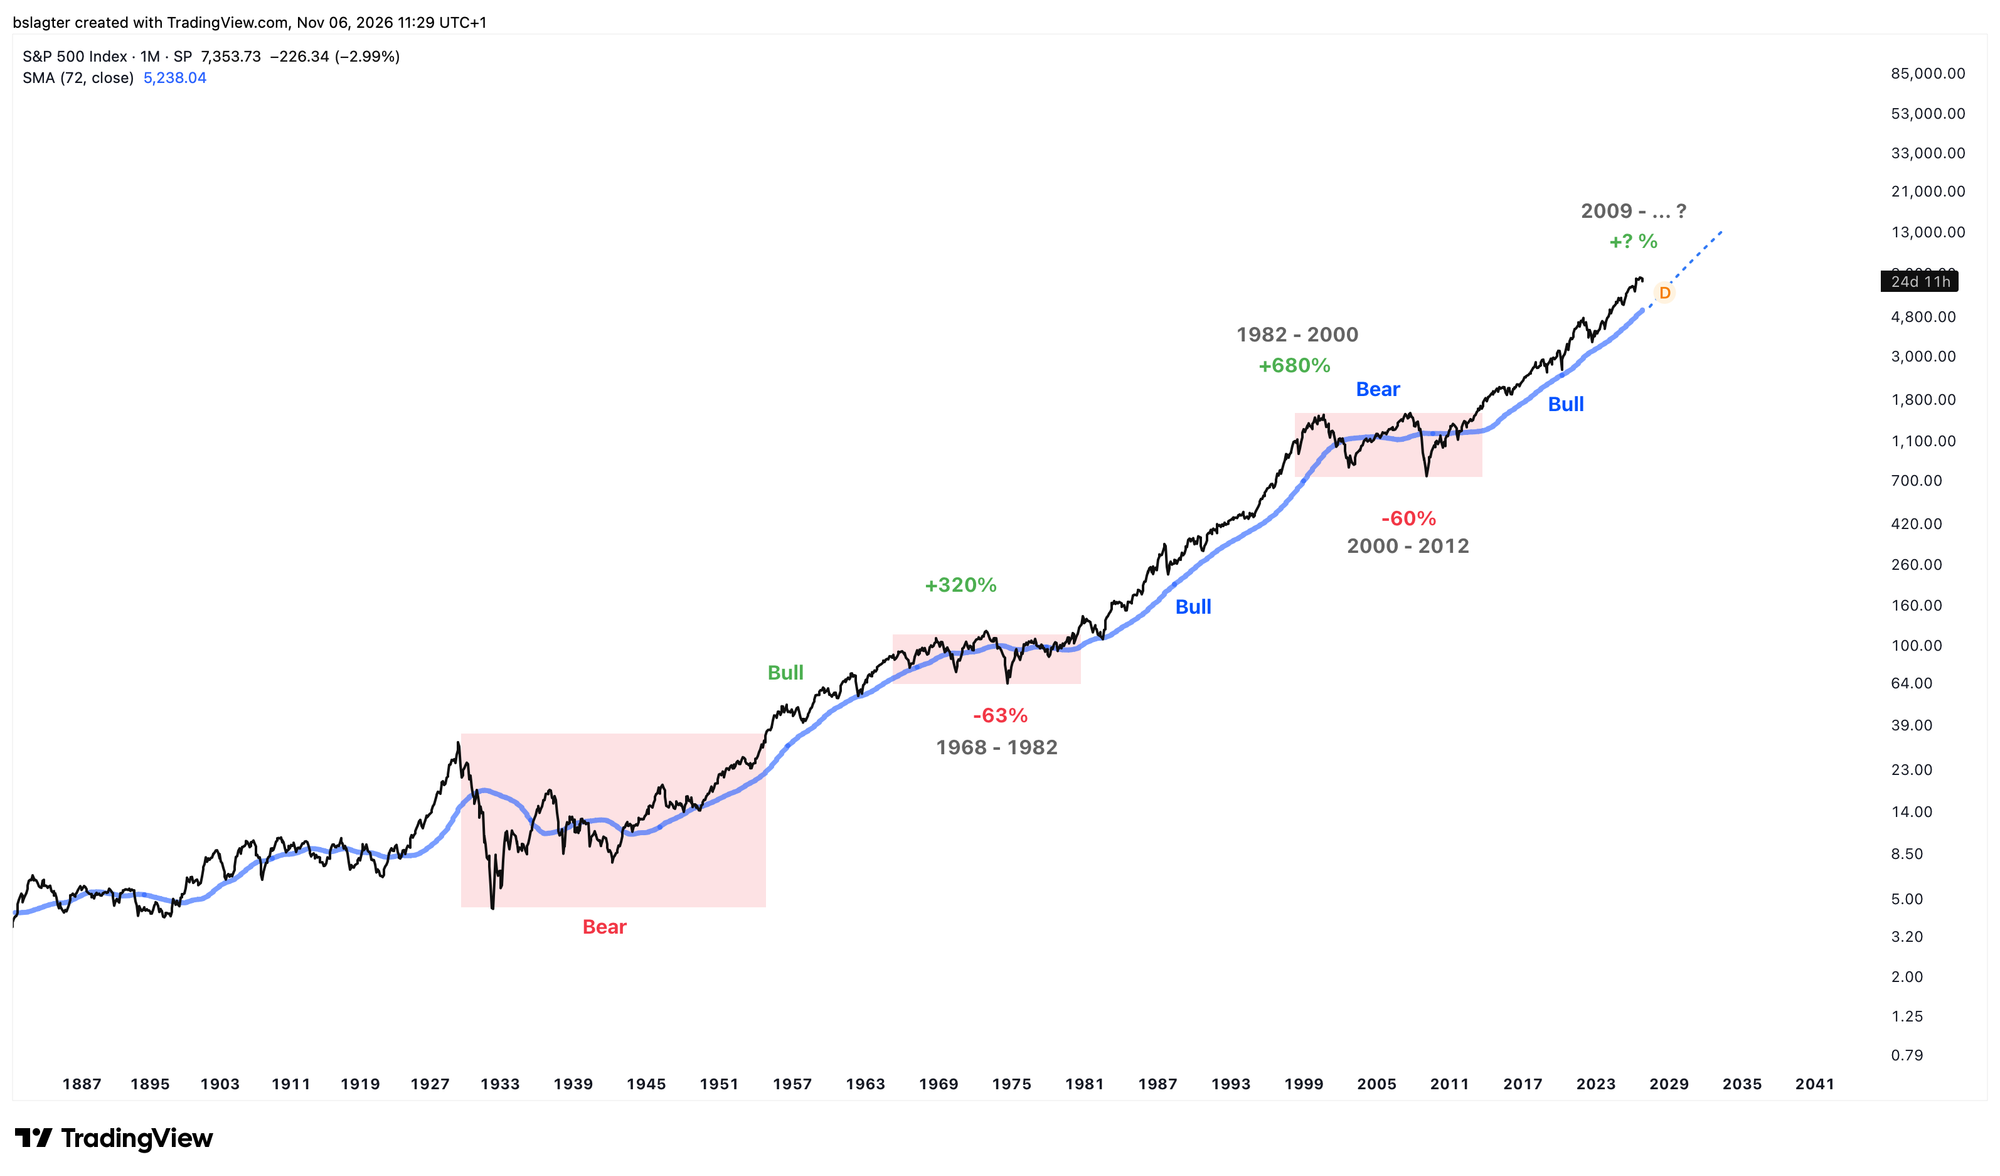
De grafiek hieronder toont de seculaire bull- en bearmarkten van de S&P 500 in de afgelopen 140 jaar. Zoals je ziet is de huidige correctie nog ver van een seculaire bearmarkt verwijderd.
De komende weken zullen we zien met welke smaak we te maken hebben, een correctie zoals we elk jaar wel een of twee keer zien, een cyclische bearmarkt zoals in 2022 of het begin van een diepe seculaire bearmarkt. Wordt vervolgd!
We gaan door met de volgende onderwerpen voor onze Alpha Plus leden:
- Hoe staat bitcoin ervoor?
- Diversificatie of alleen bitcoin?


