
Terwijl de beurzen record na record neerzetten, domineren twijfel en zorg het sentiment. Over de oorlog in Iran, energieprijzen, inflatie, obligatierentes en mogelijke bubbelvorming bij AI-aandelen. Deze week speelden AI-bedrijven de hoofdrol.
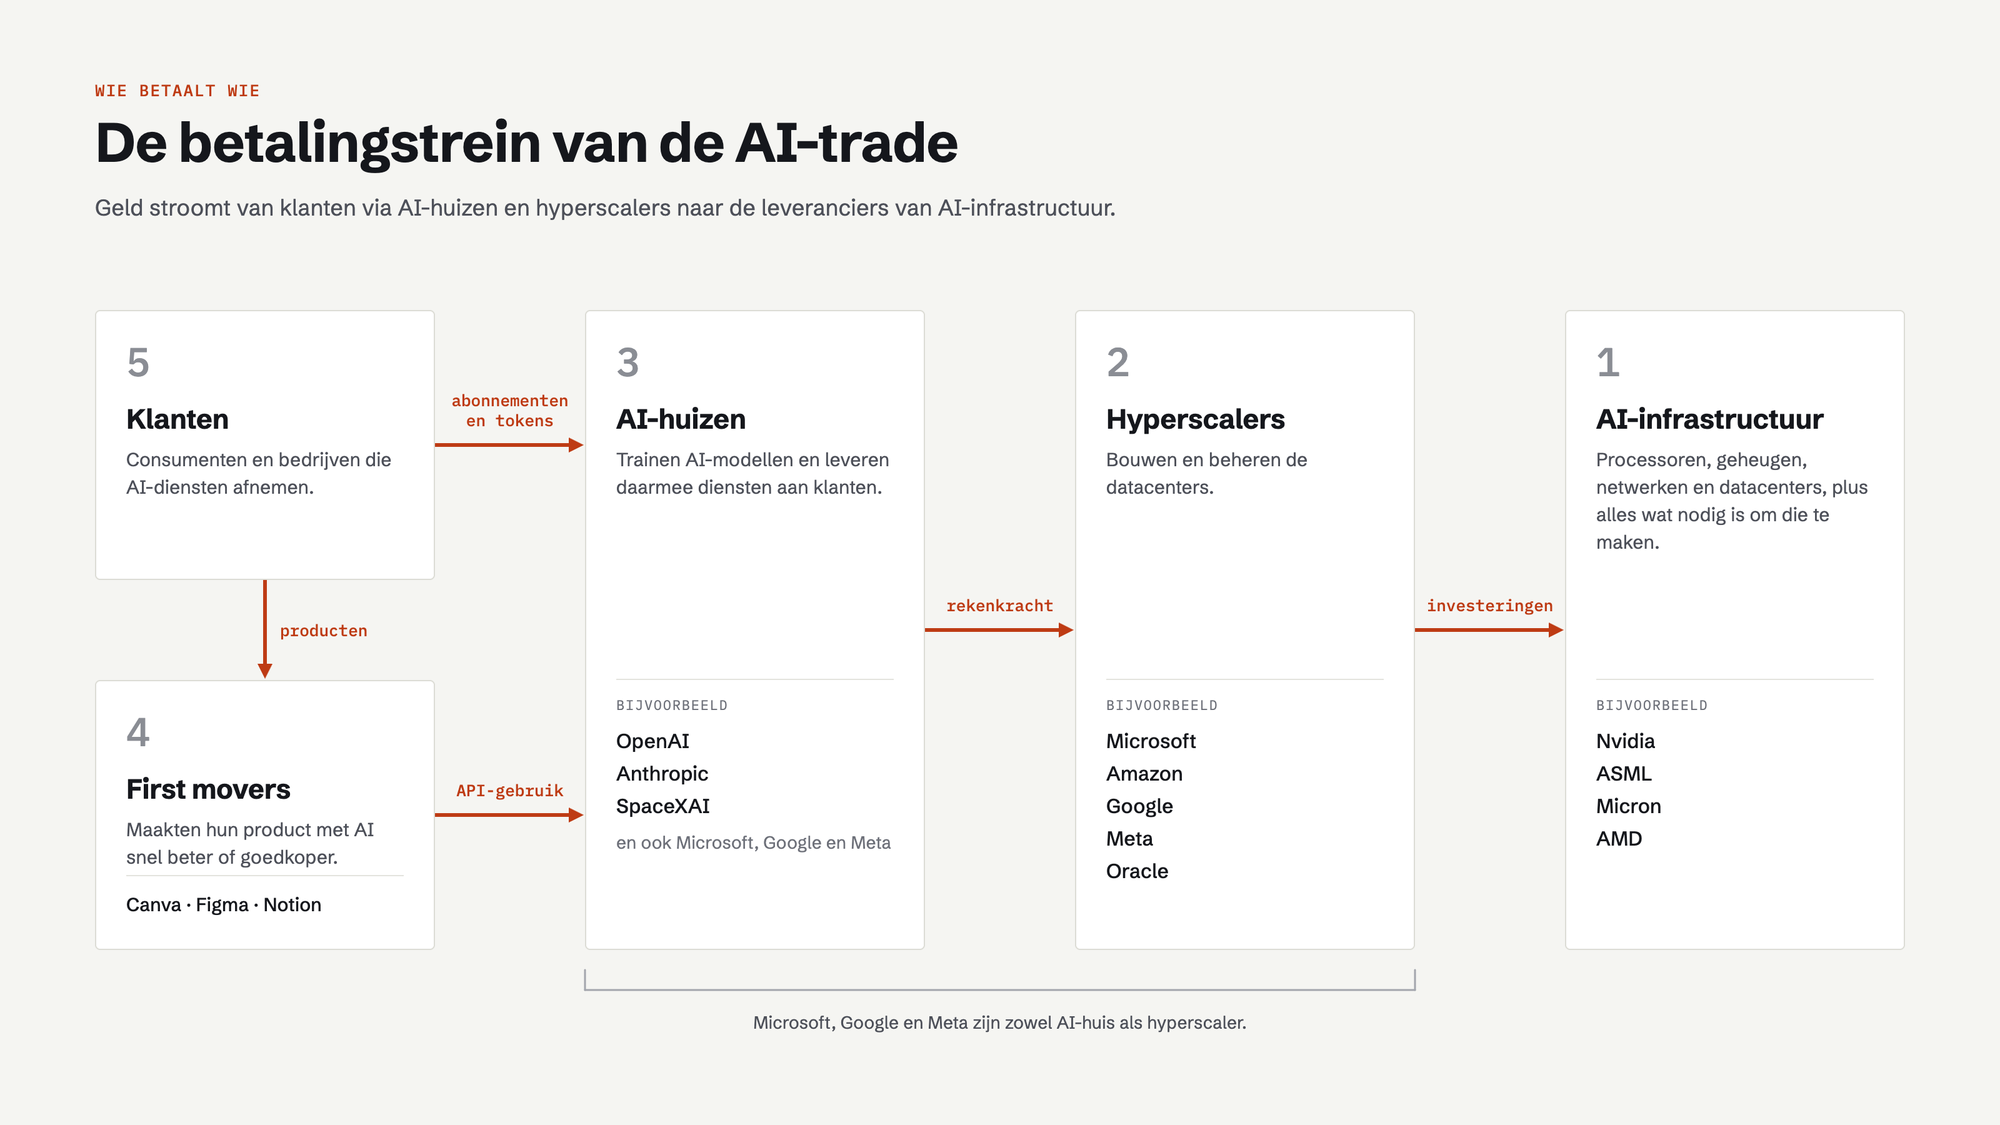
De grote vraag is of de stevige waarderingen binnen de ‘AI trade’ gerechtvaardigd zijn. Om daar een beeld van te krijgen, moeten we deze groepen onderscheiden:
- AI-infrastructuur. Leveranciers van processoren, geheugen, netwerkverbindingen, datacenters en alles wat voor de productie daarvan nodig is. Bijvoorbeeld Nvidia, ASML, Micron en AMD.
- Hyperscalers. Grote techbedrijven die de datacenters bouwen en beheren. Bijvoorbeeld Microsoft, Amazon, Google, Meta en Oracle.
- AI-huizen. Grote techbedrijven die AI-modellen trainen en daarmee diensten leveren aan hun klanten. Natuurlijk OpenAI, Anthropic en SpaceXAI, maar ook Microsoft, Google en Meta zelf.
- First movers. Bedrijven die met behulp van AI heel snel in staat zijn geweest om hun product of dienst beter te maken, of hun kosten te verlagen. Bedrijven zoals Canva, Figma en Notion.
- Klanten. Consumenten of bedrijven die AI-diensten afnemen, zoals abonnementen op ChatGPT of Claude, tokens voor API-gebruik, of gespecialiseerde toepassingen zoals cyberdefense.
Bovenstaande groepen vormen samen een betalingstrein: Klanten (5) en first movers (4) betalen AI-huizen (3). Die betalen de hyperscalers (2) voor de rekenkracht. En die investeren enorm in AI-infrastructuur (1).
Veel van de bedrijven in deze trein hebben de koersen van hun aandelen de afgelopen drie jaar door het dak zien gaan. Als er sprake is van een AI-zeepbel, zoals er in 2000 ook een internet-zeepbel was, dan zijn die koersstijgingen sterk overdreven en de bedrijven ernstig overgewaardeerd.
Om daar wat zinnigs over te zeggen, moeten we een aantal inschattingen moeten doen, zoals:
- Hoeveel gaan klanten in de komende jaren betalen? Het antwoord zal sterk afhangen van hoeveel (economische) waarde de producten en diensten opleveren. Denk aan hogere productiviteit, meer omzet, minder kosten, meer plezier.
- Waar komt dat geld terecht? Welke bedrijven vangen de meeste waarde? Welk deel van de dienst wordt een commodity met lage marges?
- Hoe ziet de AI-infrastructuur van de toekomst eruit? Welke chips worden over vijf jaar nog gebruikt? Wat draait in een datacenter en wat op je apparaat?
Doe je optimistische aannames, dan is er beslist geen sprake van een bubbel, en zijn de waarderingen zelfs goedkoop. Ben je sceptisch, dan is prima te beargumenteren dat de biljoenen aan investeringen nooit terugverdiend zullen worden, en koersen over een paar jaar lager liggen dan nu.
Je hoort wel, plausibele uitkomsten liggen ver uit elkaar. Anders gezegd, er is grote onzekerheid over de uitkomst op de termijn van jaren.
En zelfs als het beste scenario uitkomt, en AI-aandelen over een paar jaar nog veel hoger staan, kan de route hobbelig zijn. Bij grote stijgingen horen hevige correcties. Deze zomer zagen we dat bij infrastructuur-bedrijven. Ook kunnen individuele projecten mislukken, bedrijven failliet gaan en leningen onbetaald blijven.
De markt speurt voortdurend naar signalen die misschien iets zeggen over de uitkomst. Gisteren rapporteerde Financial Times dat OpenAI in september op een geannualiseerde omzet van 50 miljard dollar zat, en merkte op dat dit minder is dan de 70 miljard dollar waar veel over gesproken werd.
De markt maakte meteen een flinke stap omlaag, de Nasdaq 100 daalde 1,5% in een paar uur tijd. Logisch: als de inkomsten van AI-bedrijven (3) tegenvallen dan is dat ook voor hyperscalers (4) en leveranciers (5) slecht nieuws.
Het bleek een storm in een glas water. FT vergeleek de 50 miljard netto omzet van OpenAI met 70 miljard bruto omzet van OpenAI zelf plus de marge die tussenpersonen daarop pakken. Dat laatste getal is nuttig in de vergelijking met andere AI-huizen zoals Anthropic en SpaceXAI. Overigens verwacht OpenAI aan het eind van dit jaar al daadwerkelijk op een geannualiseerde omzet van 70 miljard per jaar te zitten.
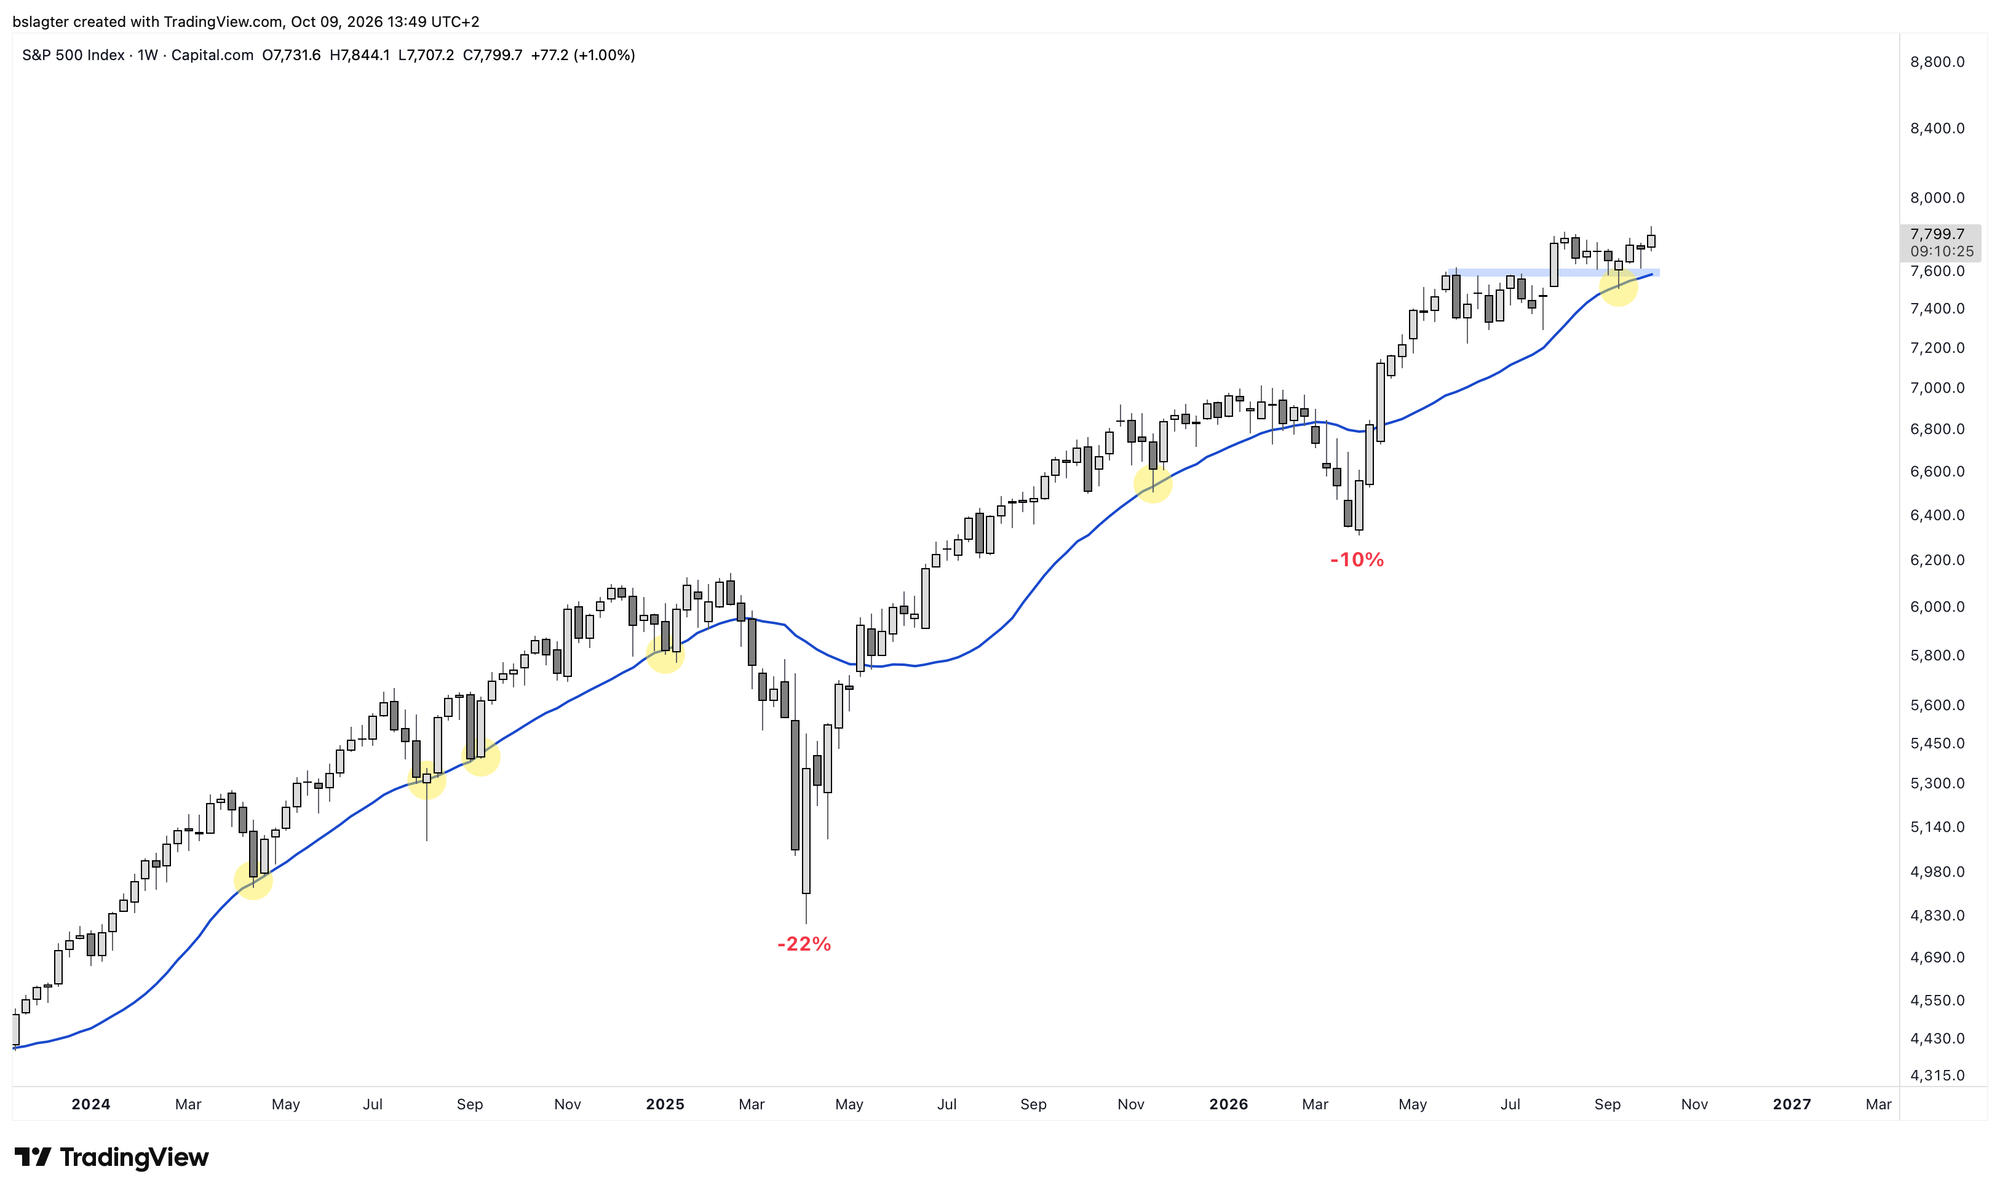
De daling van gisteren illustreert de gevoeligheid van beleggers voor nieuwe informatie. Tot nu toe is telkens het patroon dat daarna de dip snel opgekocht wordt. Deze week zagen we immers ook all-time highs voor de S&P 500 en de Nasdaq 100.
Bitcoin ging gisteren ook onderuit. De schrikreactie op de aandelenmarkt zal hier ongetwijfeld aan hebben bijgedragen. Ook gingen er doemverhalen rond over de cryptografie van bitcoin en andere blockchains.
Justin Drake en Vitalik Buterin maken zich zorgen over de stortvloed aan ontdekkingen in de wiskunde. Lees je hun berichten zorgvuldig, dan zie je een oproep om hierover na te denken en woorden als ‘geen haast’. Maar dat sommigen wat paniekerig werden, is niet gek als je “begin planning for bunker-mode” leest. Beetje onhandig, zullen we maar zeggen. We bespraken dit onderwerp uitgebreid in de Satoshi Radio van gisteren.
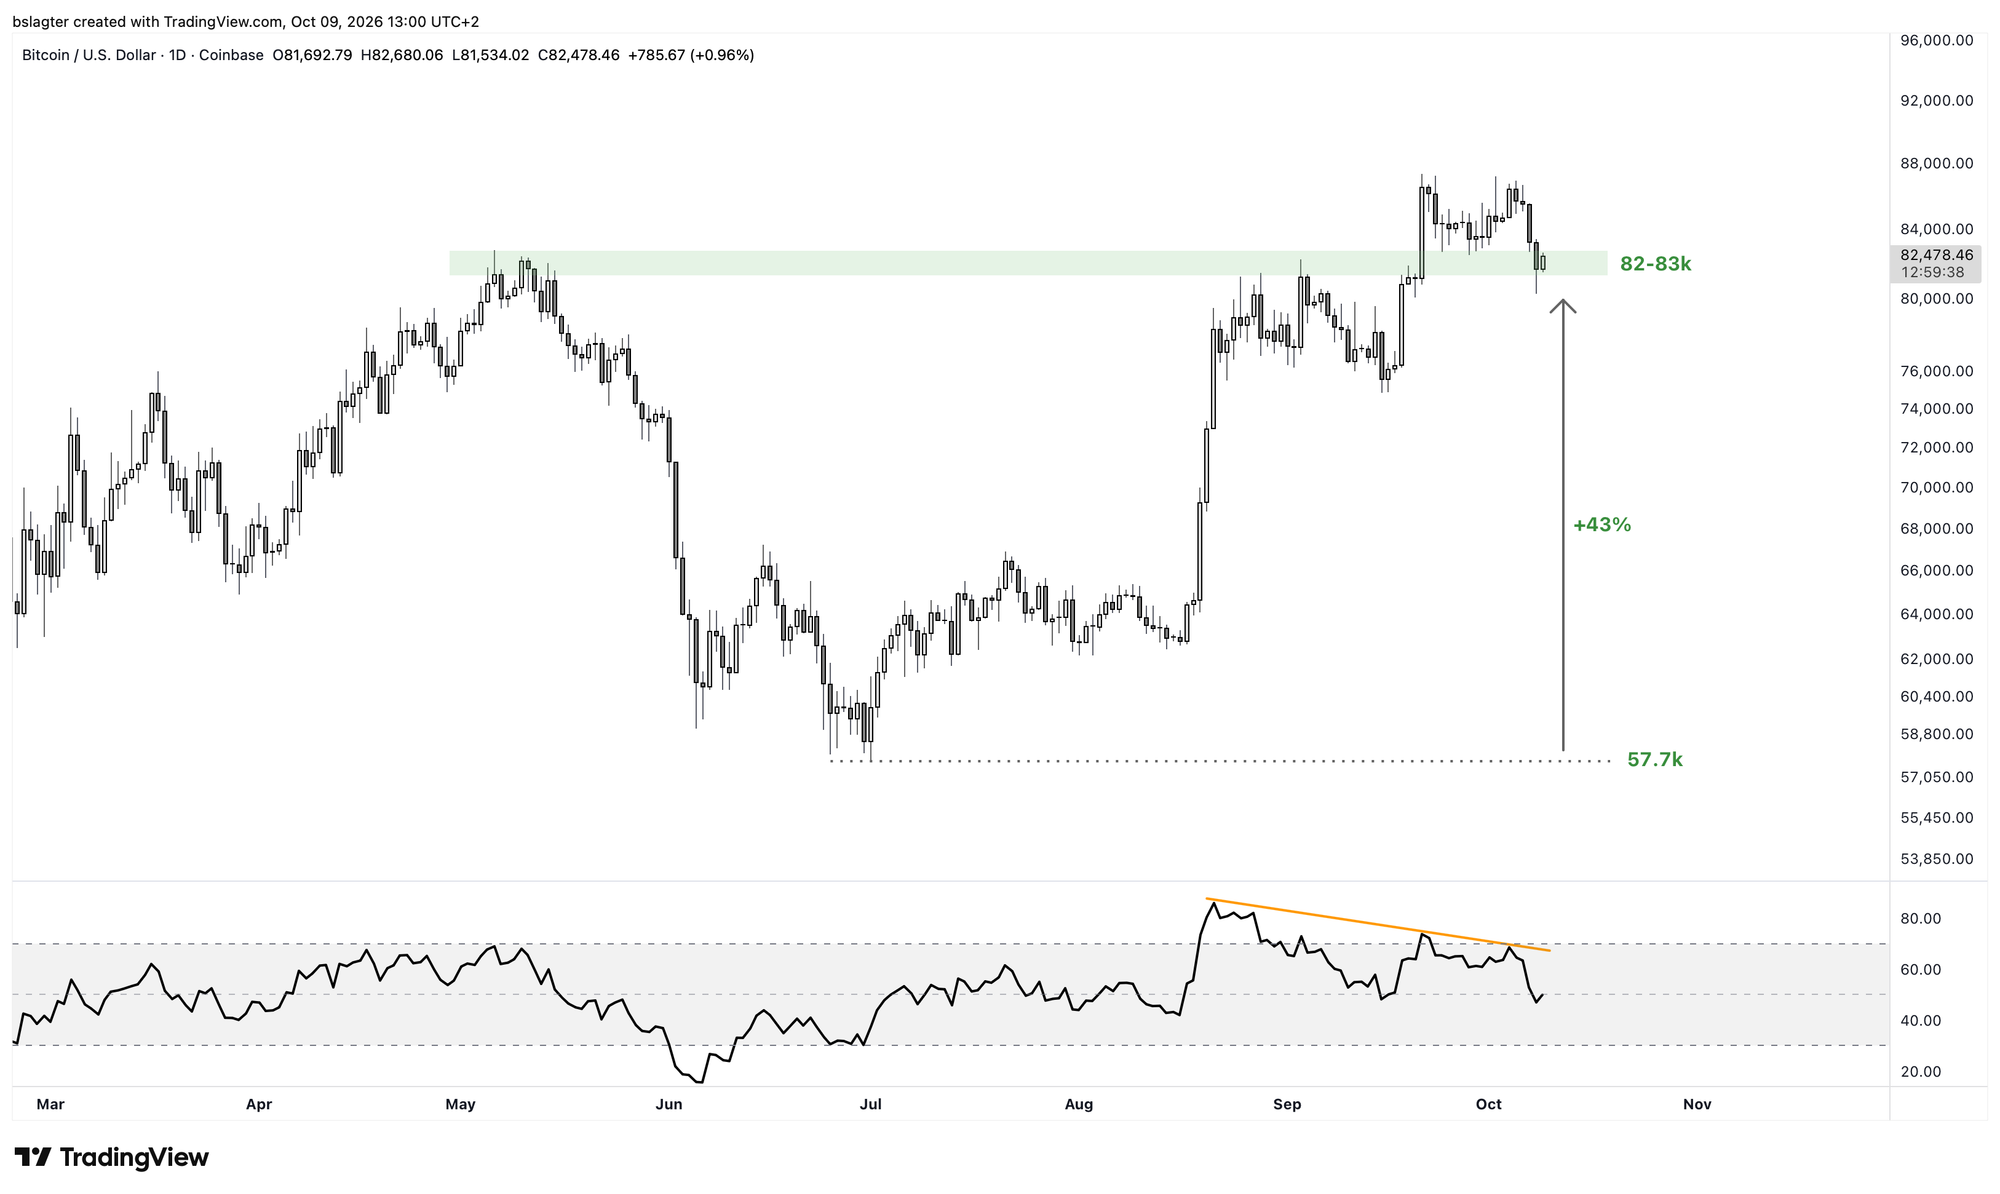
De afgelopen dagen daalde de koers van bitcoin met 8% van 87.200 dollar op maandag naar 80.300 dollar op donderdag. Daarna volgde licht herstel naar tussen de 82k en 83k. Vervelend voor beleggers die op een snelle rit naar boven de 90.000 dollar hoopten, maar geen ramp. Op de huidige koers zitten we alsnog een dikke 40% boven de bodem van 57.700 dollar op 1 juli.
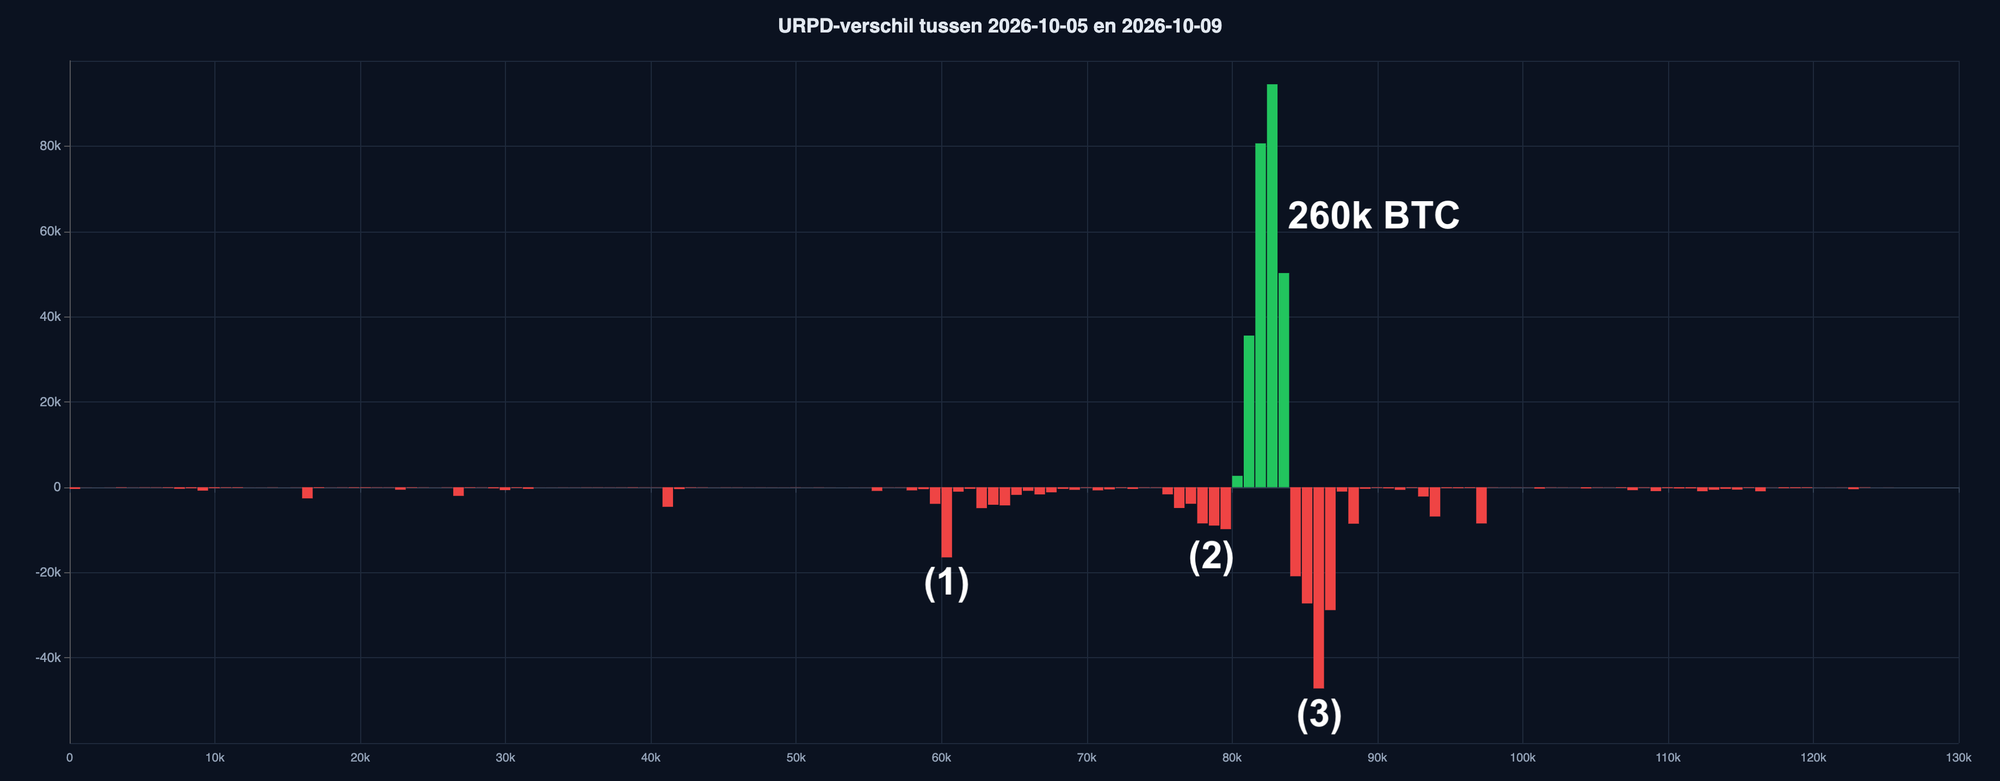
Uit de grafieken van de realized loss, realized profit en urpd kunnen we het volgende opmaken. Oude beleggers nemen nauwelijks winst. Beleggers die vorig jaar op de top kochten nemen nauwelijks verlies.
De verkoopdruk komt van drie groepen, die je zo zou kunnen typeren:
- Spelers die rond 60.000 dollar kochten, en nu winst nemen.
- Spelers die rond 78.000 dollar kochten, nu toch twijfelen, en met een kleine winst uitstappen.
- Spelers die rond 86.000 dollar kochten, verdere stijging hadden verwacht, en nu met een klein verlies uitstappen.
Het is allemaal geen reden om je grote zorgen te maken. Gedrag dat past bij een kleine correctie in een vroege bullmarkt.
Het is goed denkbaar dat we voor een nieuwe periode van kracht en een volgende sprong omhoog moeten wachten op ontspanning op thema’s als Iran, inflatie en obligatiemarkt. Wie weet wat Trump, met de verkiezingen in het vooruitzicht, de komende week uit de hoge hoed tovert!
We gaan door met de volgende onderwerpen voor onze Alpha Plus leden:
- Weekly & daily cycle
- Is dit de dip waar we op hebben gewacht?
- Centrale banken voelen stress
- Markt verwacht renteverhogingen, precies zoals in 2008


