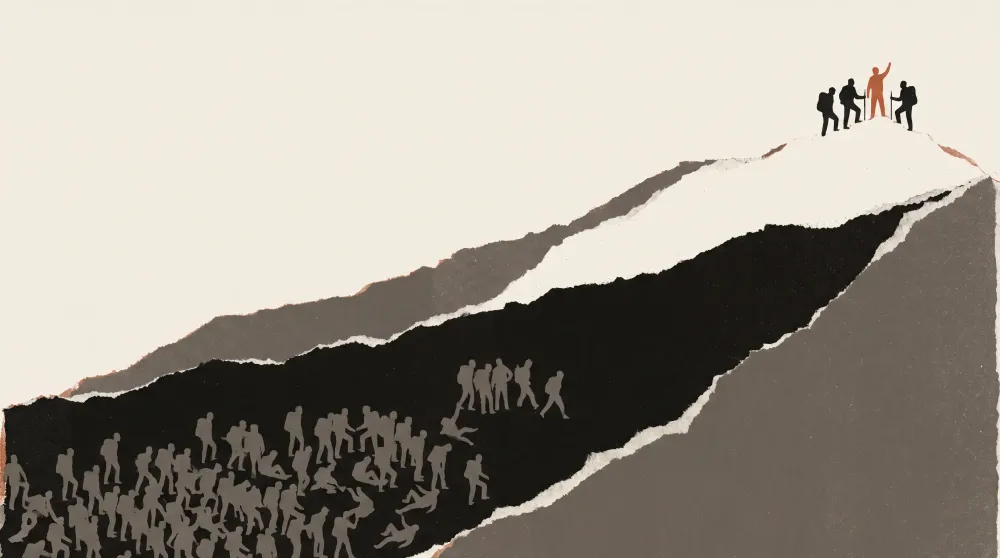

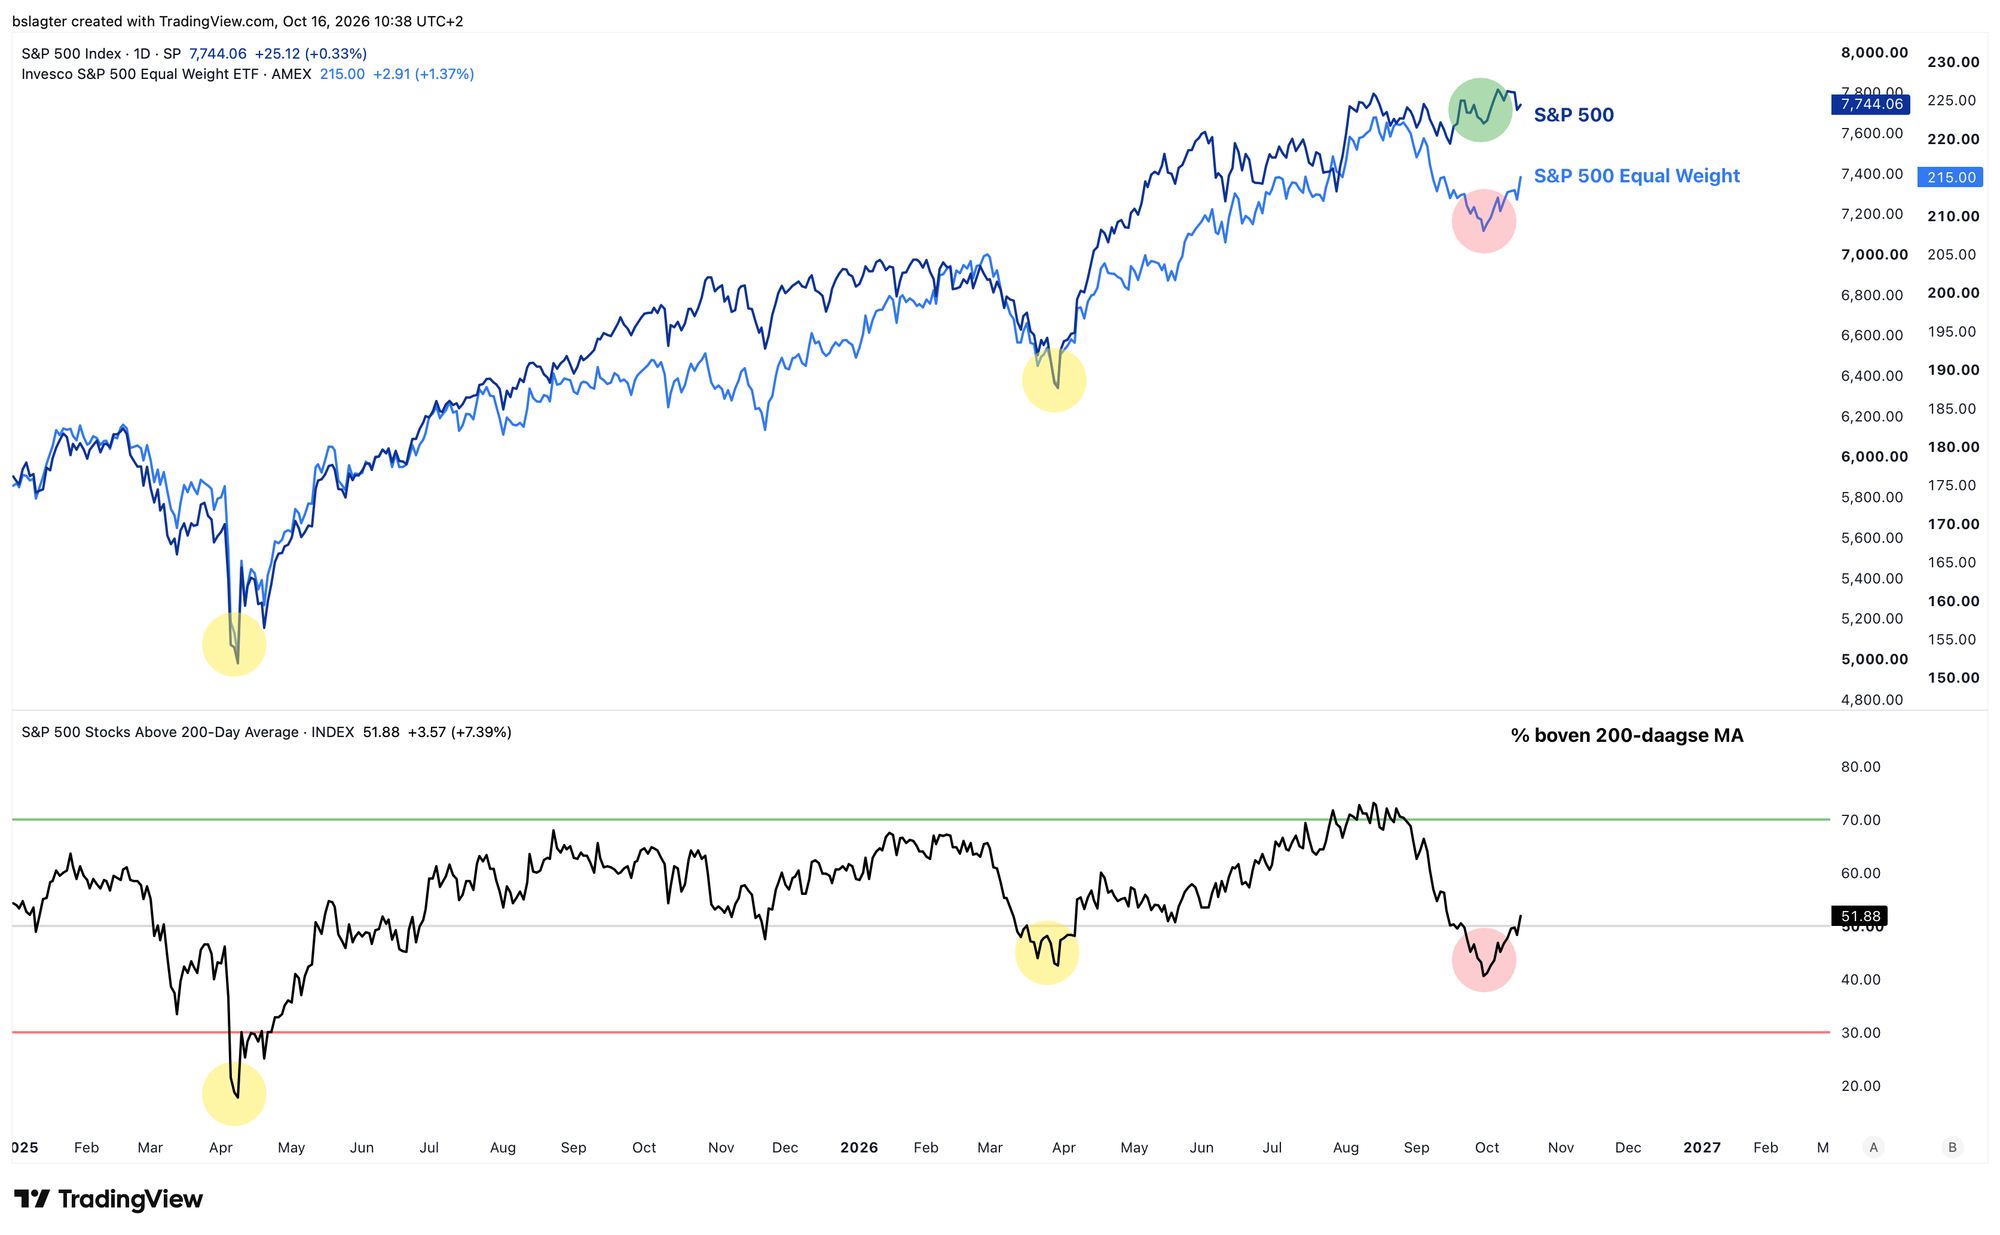
In de vier weken na het begin van de oorlog in Iran daalde de brede Amerikaanse aandelenindex S&P 500 met 10% naar 6311 punten op 30 maart. Dat was de bodem. Van daaruit steeg de index met 24% naar een top van 7844 punten op 6 oktober. Een all-time high.
Toch heeft een groot deel van de bedrijven in de S&P 500 het zwaar. De prijzen van grondstoffen, transport en energie zijn explosief toegenomen door de oorlog in Iran. De hogere rente is een zware last.
Van de 500 bedrijven in de index staat 84% minstens 10% onder z’n recordkoers, 59% op een verlies van minstens 20%, en 41% op een verlies van minstens 30%. De index breekt record na record. Tegelijk zitten veel van de individuele bedrijven in bearmarkt-territorium. Hoe zijn die twee te verenigen?
Van de 1533 punten stijging tussen 30 maart en 6 oktober komt 70% van een selectie van tien aandelen. Op volgorde van bijdrage: Nvidia, Micron, Apple, Microsoft, AMD, Alphabet, Intel, Amazon, Broadcom en Meta. De andere 490 aandelen leverden de andere 30%.
De grafiek hieronder laat mooi zien wat er aan de hand is. Onderin zie je het deel van de bedrijven waarvan de koers boven het 200-daagse gemiddelde noteert. Die informatie kun je combineren met het verloop van de index bovenin.
- Staat de index op een top, én staan veel bedrijven boven hun gemiddelde? Dan is het een breed gedragen rally, de meeste bedrijven doen mee.
- Staat de index op een bodem, én staan veel bedrijven onder hun gemiddelde? Dan is het een breed gedragen correctie, de meeste bedrijven doen mee.
De gele stippen tonen normale bodems die horen bij marktbrede correcties. Die hadden we in april 2025 na de invoering van de importheffingen en in maart 2026 na het begin van de oorlog in Iran.
Nu zit het anders. We hebben opnieuw een bodem in de breadth, op 30 september stond maar 40% van de bedrijven boven z’n 200-daagse gemiddelde. We hebben ook een bodem in de equal weight S&P 500, de index waarin elk bedrijf even veel ruimte inneemt. Maar de normale S&P 500 maakte tegelijk een nieuw record.
Een onzichtbare correctie dus.
De correctie tussen 13 augustus en 30 september was vergelijkbaar met die in maart, behalve voor een handjevol grote bedrijven. Die bedrijven onderscheiden zich omdat ze nauwelijks gevoelig zijn voor hogere rente. Voor Nvidia, met een winstmarge van 62% in het afgelopen kwartaal, boeit een procentpuntje extra financieringskosten niet erg.
Er is een scenario denkbaar dat de kosten van energie de komende tijd dalen. De dieseldeal met Rusland wijst in die richting. En dat de rente op langere looptijden het hoogste punt voorlopig gehad heeft.
Send it. 🚀
— Thorsten Froehlich (@FroehlichThors1) October 8, 2026
New Economist cover (latest edition)
Crypto Edition (19 Nov 2022) pic.twitter.com/pw2iStQOqG
In dat scenario valt voor veel bedrijven de tegenwind weg. “Without the Iran War, the S&P 500 could be at 9000”, schrijft The Kobeissi Letter.
Het bullish scenario voor de komende maanden laat verschillende positieve krachten samenvallen. Dat is goed voor alle risicobeleggingen, en dus ook voor bitcoin en de bredere cryptomarkt.
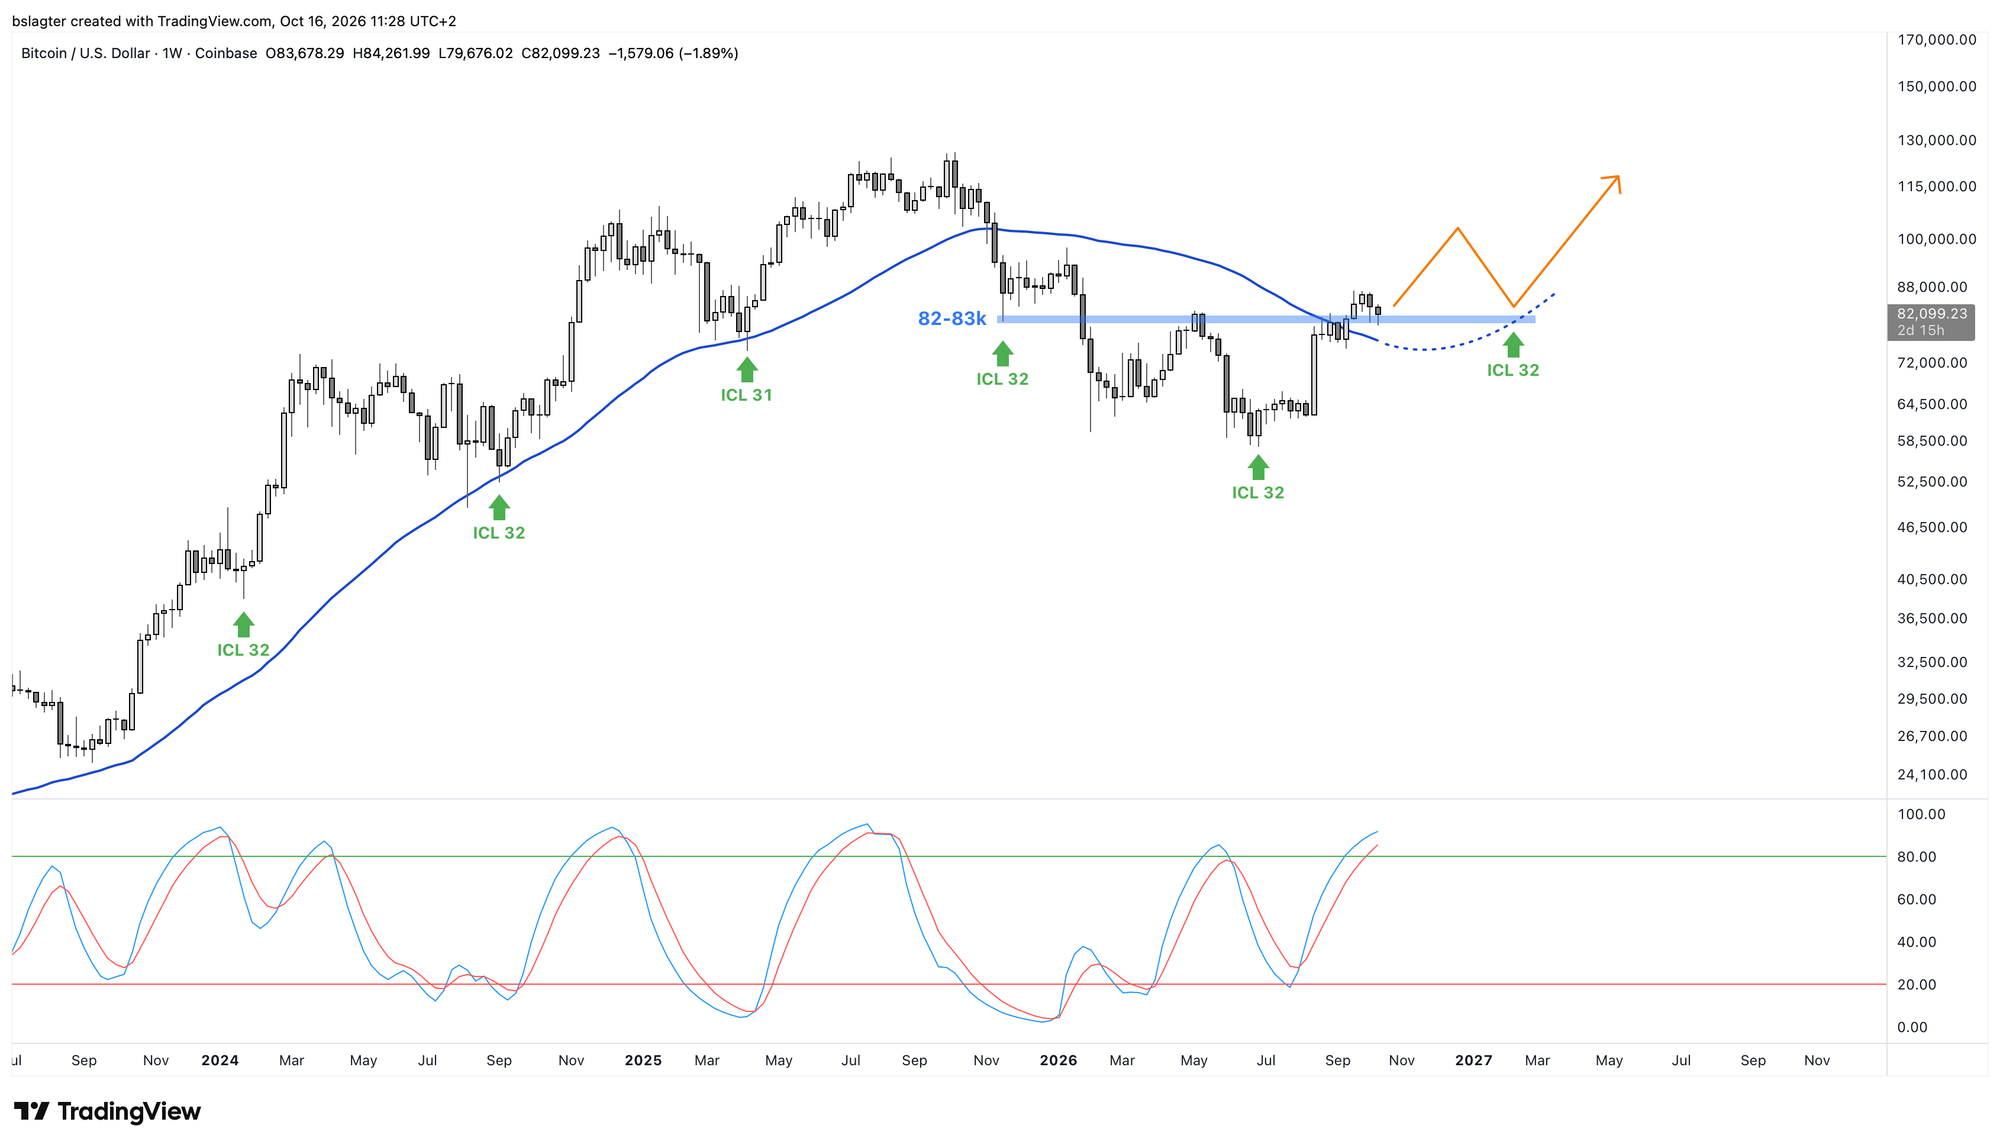
Dan zou de huidige weekly cycle nog een maand of twee aan stijging voor de boeg hebben, en in december een daily cycle high (ICH) vormen. Door flink boven het 50-weekse gemiddelde uit te stijgen, kan bitcoin zelfs gedurende de daling naar de daily cycle low (ICL) boven het gemiddelde blijven.
Het is maar één scenario, maar wel een plausibel scenario. Verdere daling van de lange rente en van de inflatieverwachting zijn signalen dat we op dit spoor zitten. We zijn benieuwd hoe het de komende weken uitpakt!
We gaan door met de volgende onderwerpen voor onze Alpha Plus leden:
- Weekly & daily cycle
- Goede kans dat de hogere bodem deze week is neergezet!
- Amerikaanse inflatie zet bitcoin onder druk, maar hoe lang?
- Tegenwind voor bitcoin door verkrappende financiële omstandigheden


